Mittelstandspresse
29.10.2026
Qualitätsmodell der modernen Hausbank
Neues Grundlagenwerk zeigt, worauf es im Banking der Zukunft ankommt
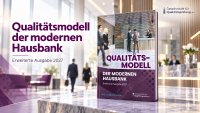
Herrsching, 29.10.2026 (PresseBox) - Die Gesellschaft für Qualitätsprüfung veröffentlicht die Ausgabe 2027: zehn Kapitel verbinden Beratungsqualität, künstliche Intelligenz, Finanzbildung und die Zukunft der Regionalbanken zu einem ganzheitlichen Qualitätsmodell.
Was macht eine moderne Hausbank im Zeitalter künstlicher Intelligenz tatsächlich aus? Welche Bedeutung besitzt persönliche Beratung, wenn Verbraucher ihre Finanzfragen zunehmend an digitale Plattformen und KI-Systeme richten? Und wie können Regionalbanken ihre traditionellen Stärken in einer zunehmend digitalen Finanzwelt behaupten? Mit diesen und weiteren Fragen beschäftigt sich das neue Grundlagenwerk „Qualitätsmodell der modernen Hausbank - Ausgabe 2027“, das die Gesellschaft für Qualitätsprüfung im Oktober 2026 herausgibt.
Auf rund 60 Buchseiten werden Erkenntnisse aus langjährigen Qualitätsanalysen, praktischen Bankentests, eigenen Kundenstudien und aktuellen Entwicklungen der Finanzbranche zu einem übergreifenden Modell zusammengeführt. Im Mittelpunkt steht eine grundlegende Überzeugung. Die moderne Hausbank wird künftig nicht mehr allein über die Kontoverbindung, das Filialnetz oder ihre Produktpalette definiert. Entscheidend ist vielmehr, wie überzeugend sie Menschen entlang ihrer gesamten finanziellen Kundenreise begleitet; vom ersten digitalen Kontakt bis zur langfristigen persönlichen Beratung.
„Die Hausbank der Zukunft muss sich ihre Relevanz immer wieder neu verdienen. Wer lediglich das Girokonto führt oder eine Filiale in der Nähe betreibt, besitzt damit noch keine dauerhafte Kundenbeziehung. Entscheidend ist, ob eine Bank Menschen bei wichtigen finanziellen Fragen Orientierung gibt, verständlich berät und sie langfristig zuverlässig begleitet“, erklärt Kai Fürderer, Mitglied der Geschäftsleitung der Gesellschaft für Qualitätsprüfung mbH.
Ein neues Verständnis von Hausbankqualität
Die Finanzwelt hat sich in den vergangenen Jahren grundlegend verändert. Digitale Plattformen, Neobroker, Vergleichsportale und spezialisierte Anbieter haben dazu geführt, dass Verbraucher ihre finanziellen Angelegenheiten zunehmend auf mehrere Dienstleister verteilen. Die klassische Hausbankbeziehung verliert dadurch einen Teil ihrer früheren Selbstverständlichkeit. Wie deutlich dieser Wandel insbesondere bei jüngeren Verbrauchern ausfällt, zeigt die NextGen Studie 2026 der Gesellschaft für Qualitätsprüfung. Nur rund sieben Prozent der befragten jungen Erwachsenen nutzen ausschließlich Angebote ihrer Hauptbank. Gleichzeitig steigt der Bedarf an verständlicher finanzieller Orientierung. Altersvorsorge, Vermögensaufbau, Immobilienfinanzierung und Absicherung sind komplexe Entscheidungen, deren langfristige Auswirkungen weit über die Auswahl eines einzelnen Finanzprodukts hinausreichen. Daraus ergibt sich eine neue strategische Rolle für Regionalbanken. Sie müssen nicht in jeder digitalen Disziplin führend sein oder sämtliche Finanzprodukte aus einer Hand anbieten. Ihre besondere Stärke kann darin liegen, unterschiedliche Finanzthemen miteinander zu verbinden, persönliche Lebenssituationen zu verstehen und daraus passende Entscheidungen abzuleiten.
Das Grundlagenwerk beschreibt diesen Wandel als Übergang von einer vorwiegend produktorientierten Bankbeziehung hin zu einer langfristigen Orientierungs- und Begleitungsleistung.
Fünf Ebenen bilden das Qualitätsmodell der modernen Hausbank
Das Herzstück des Grundlagenwerks bildet ein systematisches Qualitätsmodell mit fünf aufeinander aufbauenden Ebenen.
1. Sichtbarkeit: Wird die Bank dort gefunden, wo Finanzfragen entstehen?
Die Kundenbeziehung beginnt heute häufig lange vor dem ersten persönlichen Kontakt. Suchmaschinen, KI-gestützte Antwortsysteme, Websites und soziale Medien beeinflussen, welche Banken überhaupt wahrgenommen werden.
2. Orientierung: Hilft die Bank, finanzielle Zusammenhänge zu verstehen?
Gute Finanzbildung, verständliche Inhalte und nachvollziehbare Quellen helfen Verbrauchern, ihre Ausgangssituation einzuordnen und den nächsten sinnvollen Schritt zu erkennen.
3. Zugang: Ist der nächste Schritt einfach und zuverlässig möglich?
Digitale Terminvereinbarung, Chat, Video, telefonische Erreichbarkeit und persönliche Ansprechpartner müssen sinnvoll miteinander verbunden sein. Die Qualität zeigt sich besonders dort, wo Kunden zwischen unterschiedlichen Kontaktwegen wechseln.
4. Entscheidung: Wird aus Information eine tragfähige Empfehlung?
Persönliche Beratung muss Ziele, Wünsche, Risiken und finanzielle Möglichkeiten systematisch analysieren. Gute Empfehlungen entstehen aus der individuellen Situation und nicht aus der vorschnellen Auswahl einzelner Produkte.
5. Begleitung: Bleibt die Bank nach der Entscheidung relevant?
Eine verlässliche Hausbank unterstützt ihre Kunden auch nach Vertragsabschluss. Regelmäßige Überprüfungen, die Anpassung finanzieller Strategien und eine verbindliche Nachbetreuung machen langfristige Kundenorientierung erlebbar. Diese Ebenen bilden keine Rangfolge. Sie beschreiben eine zusammenhängende Qualitätskette. Ein hervorragendes Beratungsgespräch kann seine Wirkung nur entfalten, wenn die Bank zuvor gefunden und einfach erreicht wird. Umgekehrt ersetzt eine leistungsfähige App keine fundierte persönliche Finanzanalyse.
„Wir betrachten Qualität nicht als isolierte Leistung einzelner Abteilungen. Aus Kundensicht gibt es keine Trennung zwischen Marketing, digitalen Angeboten, Service und Beratung. Es gibt nur eine Bank und eine zusammenhängende Erfahrung. Genau deshalb müssen wir Hausbankqualität entlang der gesamten Kundenreise verstehen und bewerten“, erläutert Fürderer.
Künstliche Intelligenz verändert den Wettbewerb um die Kundenbeziehung
Ein besonderer Schwerpunkt des Grundlagenwerks liegt auf dem digitalen Beginn der Kundenreise. Künstliche Intelligenz verändert zunehmend, wie Verbraucher Finanzinformationen suchen, vergleichen und einordnen. Während Banken ihre digitale Kommunikation bislang vor allem auf Websites, Suchmaschinen und soziale Medien ausgerichtet haben, gewinnen KI-gestützte Antwortsysteme als zusätzliche Informationsschnittstelle an Bedeutung. Wer heute nach einer geeigneten Bank für die Altersvorsorge sucht, sich über eine Immobilienfinanzierung informieren oder einen ETF-Sparplan verstehen möchte, kann bereits vor dem ersten Bankkontakt Antworten und mögliche Anbieter erhalten. Damit verschiebt sich ein Teil des Wettbewerbs um die Aufmerksamkeit potenzieller Kunden in eine Phase, in der diese den Kontakt zur Bank noch gar nicht aktiv suchen. Für Regionalbanken ergibt sich daraus eine strategische Herausforderung. Sie müssen ihre fachliche Kompetenz durch verständliche, nachvollziehbare und digital auffindbare Inhalte sichtbar machen. Dabei geht es nicht darum, möglichst viele Informationen zu produzieren. Entscheidend ist, konkrete Fragen aus Kundensicht zu beantworten und einen nachvollziehbaren Weg von der allgemeinen Information zur individuellen Beratung zu eröffnen. Auch die Rolle der sozialen Medien muss in diesem Zusammenhang neu bewertet werden. Reichweite und Veröffentlichungsfrequenz allein sind kein Qualitätsbeweis. Wichtiger wird, welchen tatsächlichen Informationswert Inhalte besitzen und ob sie sinnvoll mit weiteren digitalen und persönlichen Angeboten verknüpft sind.
„Wir erleben gerade eine grundlegende Veränderung: Banken werden zunehmend beurteilt, bevor sie überhaupt wissen, dass sich ein potenzieller Kunde für sie interessiert. Wer in Suchmaschinen und KI-Systemen nicht sichtbar ist, läuft Gefahr, trotz hervorragender Beratung gar nicht erst in die engere Auswahl zu kommen. Digitale Sichtbarkeit ist deshalb längst kein Randthema des Marketings mehr, sondern eine strategische Voraussetzung für die Kundenbeziehung“, betont Fürderer.
Gleichzeitig macht das Grundlagenwerk deutlich, dass digitale Sichtbarkeit und persönliche Beratungsqualität unterschiedliche Leistungen darstellen. Eine (Regional- bzw. Filial-) Bank, die online gut gefunden wird, ist nicht automatisch die beste Bank für eine individuelle finanzielle Entscheidung. Erst die tatsächliche Qualität von Service, Analyse, Empfehlung und langfristiger Begleitung zeigt, welchen Mehrwert sie bietet.
Persönliche Beratung bleibt ein entscheidendes Qualitätsmerkmal
Die zunehmende Verfügbarkeit von Finanzinformationen bedeutet nicht, dass individuelle Beratung an Bedeutung verliert. Vielmehr verändert sich ihr Auftrag. Während allgemeine Produktinformationen und finanzielle Grundlagen heute innerhalb kurzer Zeit digital recherchiert werden können, bleibt die Übertragung auf die persönliche Lebenssituation eine anspruchsvolle Aufgabe. Besonders deutlich wird dies in den Ergebnissen der NextGen Studie 2026. Rund 78 Prozent der befragten 18- bis 30-Jährigen halten persönliche Beratung für wichtig oder sehr wichtig. Gleichzeitig sehen nur etwa 53 Prozent ihre entsprechenden Erwartungen bei ihrer Hausbank erfüllt. Für Banken liegt darin ein erhebliches Entwicklungspotenzial. Die Beratungsleistung der Zukunft besteht immer weniger darin, öffentlich verfügbare Informationen zu wiederholen. Sie muss vielmehr Zusammenhänge erklären, Ziele priorisieren, Risiken einordnen und die Auswirkungen unterschiedlicher Entscheidungen verständlich machen.
Das Grundlagenwerk beschreibt deshalb eine hybride Zukunft der Finanzberatung. Digitale Werkzeuge können Informationen strukturieren, Szenarien berechnen und Beratungsgespräche vorbereiten. Die persönliche Beratung konzentriert sich stärker auf individuelle Zielkonflikte, langfristige Lebensplanung und verantwortungsvolle Entscheidungen. Dabei bleibt künstliche Intelligenz ein unterstützendes Instrument. Verantwortung, Transparenz und menschliche Kontrollmöglichkeiten sind wesentliche Voraussetzungen für einen vertrauenswürdigen Einsatz.
Altersvorsorge wird zum strategischen Prüfstein
Ein eigenes Kapitel des Grundlagenwerks widmet sich der ganzheitlichen finanziellen Lebensplanung. Dazu gehören Vermögensaufbau, Altersvorsorge, Baufinanzierung, Liquidität und Absicherung. Die einzelnen Themen dürfen nicht unabhängig voneinander betrachtet werden, weil finanzielle Entscheidungen regelmäßig Auswirkungen auf weitere Lebensbereiche haben. Besonders die Altersvorsorge zeigt, warum die Qualität persönlicher Beratung an Bedeutung gewinnt. Eine tragfähige Vorsorgestrategie beginnt nicht mit der Auswahl eines Produkts, sondern mit einer strukturierten Bestandsaufnahme: Welche finanziellen Ziele bestehen? Welche Ansprüche und Vermögenswerte sind vorhanden? Welche Versorgungslücke könnte entstehen? Wie viel Risiko und Flexibilität sind angemessen?
Erst danach lässt sich sinnvoll beurteilen, welche Lösungen zur persönlichen Situation passen. Diese Entwicklung berücksichtigt die Gesellschaft für Qualitätsprüfung auch bei der Weiterentwicklung ihres etablierten Bankentests „BESTE BANK vor Ort 2027“. Mit einem verstärkten inhaltlichen Fokus auf Altersvorsorge und einem entsprechend weiterentwickelten Digital-Check wird untersucht, wie gut Banken Verbraucher bereits vor dem persönlichen Gespräch über Vorsorgethemen informieren und anschließend individuell beraten. Die zentrale Überzeugung lautet: „Heute gut beraten. Morgen gut vorgesorgt.“
Die nächste Generation wird zum Qualitätsmaßstab
Auch die Erwartungen junger Bankkunden nehmen im Grundlagenwerk einen besonderen Stellenwert ein. Die Ergebnisse der NextGen Studie 2026 verdeutlichen, dass junge Erwachsene digitale Anwendungen selbstverständlich nutzen, gleichzeitig aber großen Wert auf Transparenz, Verständlichkeit und persönliche Unterstützung legen. Damit werden sie zu einem Frühindikator für die Entwicklung der gesamten Branche. Die Gesellschaft für Qualitätsprüfung hat diese Perspektive mit dem Young Finance Award und dem Testformat „NextGen Bank 2027“ weiterentwickelt. Die regionale Ausrichtung für mehr als 200 Städte trägt dazu bei, die digitale Leistungsfähigkeit von Regionalbanken aus Sicht junger Kunden vergleichbar zu machen. Im Mittelpunkt stehen dabei unter anderem die Nutzerfreundlichkeit digitaler Angebote, die Qualität finanzieller Orientierung im digitalen Dialog, die Kommunikation über LinkedIn und Instagram sowie die Authentizität des digitalen Gesamtauftritts (inkl. TikTok und YouTube). Das Grundlagenwerk ordnet diese Analyse bewusst in einen größeren Zusammenhang ein. Digitale Leistungsfähigkeit, Finanzbildung und persönliche Beratung sind unterschiedliche Qualitätsdimensionen, die einander ergänzen, aber nicht gegenseitig ersetzen können.
„Junge Kunden sind keine Zielgruppe, die sich ausschließlich über eine gute Banking-App oder möglichst viele Social-Media-Beiträge gewinnen lässt. Sie erwarten digitale Einfachheit, verständliche Informationen und bei wichtigen Entscheidungen persönliche Unterstützung. Wer die nächste Generation langfristig erreichen möchte, muss diese Erwartungen zu einem glaubwürdigen Gesamtangebot verbinden“, erklärt Fürderer.
Zehn Kapitel verbinden Wissenschaft, Praxis und Qualitätsanalysen
Das Grundlagenwerk richtet sich bewusst an unterschiedliche Lesergruppen. Verbraucher erhalten Orientierung, worauf sie bei der Auswahl einer Bank und bei wichtigen finanziellen Entscheidungen achten sollten. Banken und Sparkassen bekommen einen strukturierten Rahmen, um digitale Leistungen, Serviceprozesse, Beratungsqualität und Nachbetreuung aus einer konsequenten Kundenperspektive zu betrachten. Verantwortliche für Strategie, Vertrieb, Digitalisierung und Qualitätsmanagement finden Anregungen, wie sich Kundenerwartungen in überprüfbare Leistungen und organisatorische Verbesserungen übersetzen lassen.
Die zehn Kapitel des Grundlagenwerks behandeln:
Hausbank neu gedacht: Relevanz statt Exklusivität
Beratung, die trägt: Von der Information hin zur Entscheidung
Qualität sichtbar machen: Prüfen, erklären, einordnen
Der digitale Beginn: Website, Suche, Social Media und KI
Vertrauen als Kapital: Transparenz, Verantwortung und Verlässlichkeit
Finanzielle Lebensplanung: Vermögen, Altersvorsorge, Finanzierung und Absicherung
Finanzbildung als Brücke: Vom Wissen zur Handlung
Die nächste Generation als Qualitätsmaßstab: Young Finance Award und NextGen Bank 2027
Kundenorientierung als System: Lebensphasen, Service, Omnikanal und Nachbetreuung
Die Bank der Zukunft: Qualitätsstrategie, KI und lernende Organisation
Die Inhalte basieren unter anderem auf den Kundenstudien der Gesellschaft für Qualitätsprüfung, den Erkenntnissen aus ihren verschiedenen Testformaten sowie ausgewählten externen Untersuchungen. Das Werk versteht sich nicht als wissenschaftliche Meta-Analyse oder als Ranking einzelner Banken. Es ist ein praxisorientierter Orientierungsrahmen, der unterschiedliche Erkenntnisse zu einem übergreifenden Qualitätsverständnis zusammenführt. Besonders wichtig ist dabei die Unterscheidung zwischen einzelnen Qualitätsdimensionen: Eine hohe digitale Leistungsfähigkeit lässt nicht automatisch auf exzellente persönliche Beratung schließen. Umgekehrt garantiert eine gute Testberatung noch keine überzeugende digitale Kundenreise.
Qualitätsstrategie statt isolierter Einzelmaßnahmen
Die zentrale Schlussfolgerung des Grundlagenwerks betrifft das strategische Selbstverständnis der Regionalbanken. Die Bank der Zukunft wird nicht allein dadurch erfolgreich, dass sie neue Technologien einführt, digitale Prozesse beschleunigt oder zusätzliche Kommunikationskanäle erschließt. Vielmehr müssen Institute ihre Leistungen aus Kundensicht konsequent miteinander verbinden. Dazu gehört auch, die vorhandenen Ressourcen gezielter einzusetzen, die größten Schwachstellen innerhalb der Kundenreise zu identifizieren und Qualitätsentwicklung als dauerhafte Managementaufgabe zu verstehen. Die Gesellschaft für Qualitätsprüfung betrachtet ihre Studien und Praxistests deshalb nicht ausschließlich als Grundlage für Auszeichnungen und Rankings. Sie sollen zugleich sichtbar machen, an welchen Stellen Banken bereits überzeugen und wo sich konkrete Verbesserungspotenziale ergeben. Die entscheidende Frage lautet damit nicht, welche Bank die meisten digitalen Funktionen oder den größten Kommunikationsaufwand besitzt. Entscheidend ist, welche Bank ihren Kunden in wichtigen finanziellen Situationen den überzeugendsten Gesamtprozess bietet.
„Die Bank der Zukunft ist aus meiner Sicht nicht einfach digitaler. Sie ist verständlicher, persönlicher, verantwortungsvoller und konsequenter am Menschen orientiert. Künstliche Intelligenz eröffnet dafür große Möglichkeiten. Aber erst wenn Technologie, Beratungsqualität und langfristige Kundenorientierung zusammenwirken, entsteht daraus ein echter Wettbewerbsvorteil. Genau diesen Zusammenhang wollen wir mit unserem Grundlagenwerk verdeutlichen“, fasst Fürderer zusammen.
Ein Grundlagenwerk und zehn weiterführende Fachbeiträge
Die Veröffentlichung des Grundlagenwerks bildet zugleich den Ausgangspunkt einer redaktionellen Fachserie. In zehn eigenständigen Beiträgen wird die Gesellschaft für Qualitätsprüfung zentrale Fragestellungen der einzelnen Kapitel aufgreifen und aus strategischer Sicht vertiefen. Dabei stehen insbesondere die Folgen des KI-Einsatzes für Regionalbanken, die Zukunft persönlicher Finanzberatung, die Weiterentwicklung der Altersvorsorgeberatung sowie die Bedeutung von Finanzbildung und der nächsten Generation im Mittelpunkt. Ziel ist es, die Diskussion über moderne Hausbankqualität über einzelne Technologien, Produkte oder Testauszeichnungen hinauszuführen. Denn die Zukunft der Hausbank wird nicht an einer einzelnen Kennzahl entschieden, sondern an der Qualität ihrer gesamten Kundenbeziehung.
Die übergeordnete Leitthese des Grundlagenwerks lautet: „Die moderne Hausbank wird digital gefunden, durch nachvollziehbare Qualität ausgewählt und kann die Kunden durch persönliche Relevanz an sich binden.“
Weitere Informationen: www.gesellschaft-fuer-qualitaetspruefung.de
Gesellschaft für Qualitätsprüfung. Weil wir Qualität prüfen.
Zum Grundlagenwerk „Qualitätsmodell der modernen Hausbank“
Der Beitrag ist der Start einer zehnteiligen Fachserie der Gesellschaft für Qualitätsprüfung. Das Grundlagenwerk „Qualitätsmodell der modernen Hausbank - Ausgabe 2027“ verbindet Erkenntnisse aus Kundenstudien, systematischen Qualitätsanalysen und aktuellen Entwicklungen im Banking. Es beschreibt, wie Sichtbarkeit, Orientierung, Zugang, Entscheidung und langfristige Begleitung zu einem zeitgemäßen Verständnis von Hausbankqualität zusammenwirken.
Herausgeber: Gesellschaft für Qualitätsprüfung mbH, Herrsching am Ammersee.
Hier geht´s zur Landingpage „Qualitätsmodell der modernen Hausbank“.
Ansprechpartner
Kai Fürderer
+49 (8152) 3961697
Zuständigkeitsbereich: Mitglied der Geschäftsleitung
Datei-Anlagen:

(2 MB)
1636762.attachment
Qualitätsmodell der modernen Hausbank. Das Bild wurde mit KI erstellt
- Mehr Infos zu dieser Meldung unter www.pressebox.de
- zurück zur Übersicht