Mittelstandspresse
19.10.2026
EmpCo und Nachhaltigkeits-Compliance: Neue Anforderungen an Umweltwerbung und Klimaziele
Was Unternehmen bei Umweltwerbung, Klimazielen und internen Freigaben beachten müssen
Unterföhring bei München, 19.10.2026 (PresseBox) -
Abstract
Die EmpCo-Richtlinie verschärft die Anforderungen an unternehmerische Nachhaltigkeitskommunikation. In Deutschland gelten die zentralen lauterkeitsrechtlichen Neuregelungen seit dem 27. September 2026. Allgemeine Umweltaussagen, Nachhaltigkeitssiegel, kompensationsbasierte Produktclaims und Aussagen über künftige Umweltleistungen unterliegen unterschiedlichen Prüfungsmaßstäben. Bestimmte Praktiken sind gegenüber Verbrauchern unabhängig von einer zusätzlichen einzelfallbezogenen Irreführungsprüfung unzulässig; andere Aussagen bleiben anhand ihres Inhalts, ihrer Nachweisgrundlage und ihrer geschäftlichen Relevanz zu beurteilen (BGBl. 2026 I Nr. 43, Art. 1 und 2).
Der Beitrag verbindet die rechtlichen Anforderungen mit wissenschaftlichen Erkenntnissen und behördlichen Befunden zu Greenwashing. Daraus entwickelt er ein organisatorisches Steuerungsmodell: Claim-Governance bezeichnet die nachvollziehbare Verbindung von Werbeaussage, fachlicher Evidenz, rechtlicher Bewertung, Freigabe und laufender Überwachung. Das Modell ist eine Umsetzungsempfehlung, keine von EmpCo ausdrücklich vorgeschriebene Organisationsform.
Management Summary
Für die Unternehmensführung ergeben sich fünf Prioritäten:
1. Veröffentlichte Aussagen zuerst auf Verbote prüfen: insbesondere kompensationsbasierte Produktclaims, allgemeine Umweltclaims ohne anerkannten Nachweis, unzulässige Nachhaltigkeitssiegel und die Übertragung begrenzter Vorteile auf ganze Produkte oder Unternehmen.
2. Öffentliche Klimaziele mit Maßnahmen, Ressourcen und unabhängiger externer Überprüfung verbinden.
3. Freigaben auf konkrete Veröffentlichungen beziehen: Wortlaut, Gestaltung, Bezugsgegenstand und Kommunikationskontext gehören zusammen.
4. Verantwortlichkeiten und erneute Prüfungsanlässe festlegen, etwa bei geänderten Produktdaten, abgelaufenen Zertifizierungen oder verfehlten Zwischenzielen.
5. Bestandsprodukte gesondert beurteilen; eine mögliche Begrenzung der Anspruchsdurchsetzung ist keine pauschale Erlaubnis unzulässiger Werbung.
Diese Priorisierung ist eine organisatorische Ableitung aus den nachfolgenden Anforderungen. Die Geschäftsleitung muss nicht jeden Werbetext selbst prüfen. Strategische Zielversprechen, Ressourcenentscheidungen und rechtliche Freigaben sollten jedoch in einem funktionsfähigen Entscheidungsprozess zusammenlaufen.
1. Nachhaltigkeitskommunikation als rechtliche Steuerungsaufgabe
Umweltwerbung kann Erwartungen an Produkteigenschaften, Herstellungsverfahren, Lieferketten und die Unternehmensstrategie erzeugen. Der gesetzliche Begriff der Umweltaussage erfasst deshalb nicht nur Texte, sondern auch Bilder, grafische Elemente, Symbole sowie Marken-, Firmen- und Produktbezeichnungen, sofern sie ausdrücklich oder stillschweigend bestimmte Umweltwirkungen vermitteln. Maßgeblich ist die Aussage im tatsächlichen Kommunikationskontext (BGBl. 2026 I Nr. 43, Art. 1 – § 2 UWG).
Daraus folgt eine zentrale Prüfungsfrage: Trägt der Nachweis genau die Botschaft, die die konkrete Veröffentlichung vermittelt?
Ein belegter Recyclinganteil der Verpackung rechtfertigt beispielsweise keine Darstellung, die einen entsprechenden Vorteil des gesamten Produkts suggeriert. Diese Übertragung begrenzter Vorteile adressiert Nr. 4b des Anhangs zu § 3 Abs. 3 UWG ausdrücklich (BGBl. 2026 I Nr. 43, Art. 1 – Anhang Nr. 4b UWG).
2. Wissenschaftliche und empirische Grundlagen
2.1 Greenwashing umfasst mehr als falsche Werbetexte
Die systematische Literaturübersicht von de Freitas Netto, Sobral, Ribeiro und Soares unterscheidet Greenwashing auf Unternehmens- und Produktebene sowie aussagebezogene und gestaltungsbezogene Erscheinungsformen. Behandelt werden insbesondere selektive Offenlegung positiver Informationen, die Entkopplung öffentlicher Kommunikation von tatsächlichen Maßnahmen und Umweltassoziationen durch Naturbilder, Farben oder Symbole.
Diese Kategorien sind wissenschaftliche Analyseinstrumente, keine eigenständigen gesetzlichen Tatbestände. Für Compliance helfen sie, mögliche Fehlvorstellungen zu erkennen. Die rechtliche Bewertung richtet sich anschließend nach den einschlägigen Vorschriften und dem Gesamteindruck der Veröffentlichung.
2.2 Behördenbefunde und methodische Grenzen
Die Europäische Kommission berichtete 2023 über eine Untersuchung aus dem Jahr 2020: 53,3 Prozent der untersuchten Umweltaussagen waren vage, irreführend oder unbegründet; 40 Prozent waren nicht belegt. Die Zahlen beziehen sich auf den untersuchten Bestand und dürfen nicht ohne Weiteres auf sämtliche Umweltwerbung übertragen werden (Europäische Kommission, IP/23/1692).
Bei einem europäischen Behörden-Sweep wurden nach einer breiteren Sichtung 344 bereits auffällig erscheinende Aussagen vertieft geprüft. In 59 Prozent dieser Fälle fehlten leicht zugängliche Belege. Bei 42 Prozent bestand nach behördlicher Einschätzung Anlass zu der Annahme, die Aussage könne falsch oder täuschend sein und eine unlautere Geschäftspraktik darstellen (Europäische Kommission, IP/21/269).
Die Auswahl verdächtiger Aussagen erlaubt keine repräsentative Hochrechnung auf den Gesamtmarkt. Zudem ist ein behördlicher Verdacht keine rechtskräftige Feststellung. Die Befunde sprechen jedoch dafür, Kontrollen nicht auf ausdrücklich falsche Angaben zu beschränken, sondern auch unklare Bezugsgrößen, fehlende Belege und überzogene Gesamteindrücke einzubeziehen.
3. Rechtsrahmen und zeitliche Anwendung
3.1 Europäische Vorgaben und deutsche Umsetzung
Die Richtlinie (EU) 2024/825 – EmpCo, „Empowering Consumers for the Green Transition“ – ändert die Richtlinie über unlautere Geschäftspraktiken und die Verbraucherrechterichtlinie. Neben Umweltwerbung behandelt sie unter anderem soziale Merkmale, Nachhaltigkeitssiegel, Haltbarkeit und Reparierbarkeit. Der vorliegende Beitrag konzentriert sich auf die lauterkeitsrechtlichen Anforderungen an Nachhaltigkeitskommunikation (EUR-Lex, Richtlinie (EU) 2024/825).
Die deutsche Umsetzung erfolgte durch das Dritte Gesetz zur Änderung des UWG vom 12. Februar 2026, verkündet am 19. Februar 2026. Die hier behandelten EmpCo-bezogenen Änderungen traten am 27. September 2026 in Kraft. Der bereits am 19. Juni 2026 in Kraft getretene § 5 Abs. 6 UWG betrifft dagegen die Umsetzung von Vorgaben zu Finanzdienstleistungsfernabsatzverträgen (BGBl. 2026 I Nr. 43, Art. 2).
Die neuen Regelungsinhalte ergeben sich aus Art. 1 des Änderungsgesetzes (BGBl. 2026 I Nr. 43, Art. 1).
Die verbraucherspezifischen Tatbestände dürfen nicht undifferenziert auf reine B2B-Kommunikation übertragen werden. Für diese bleibt insbesondere das allgemeine Irreführungsverbot des § 5 UWG relevant.
3.2 Bestandsprodukte: keine pauschale Altbestandsfreigabe
Die parlamentarischen Materialien zur Modernisierung des Designrechts sehen mit § 15b UWG eine Sonderregelung für Bestandsprodukte vor. Ihr Gegenstand ist die Durchsetzung bestimmter Unterlassungsansprüche hinsichtlich vor dem 27. September 2026 in Verkehr gebrachter Waren unter Berücksichtigung von Treu und Glauben und Verhältnismäßigkeit (Deutscher Bundestag, BT-Drs. 21/8158).
Ein bis zum 13. Oktober 2026 erfolgter Verkündungsakt ist durch die hier ausgewerteten Quellen nicht abschließend nachgewiesen. Die Regelung wird deshalb nicht als verifiziert geltendes Recht zugrunde gelegt.
Unabhängig davon ist die rechtliche Unterscheidung wesentlich: Eine Begrenzung der Anspruchsdurchsetzung ist keine allgemeine materiell-rechtliche Erlaubnis unzulässiger Werbung. Eine pauschale Freigabe von Altverpackungen lässt sich aus dem bloßen Hinweis auf Bestandsprodukte nicht ableiten.
4. Die zentralen Anforderungen an Umweltwerbung
4.1 Allgemeine Umweltaussagen
Nr. 4a des Anhangs zu § 3 Abs. 3 UWG verbietet allgemeine Umweltaussagen, wenn der Unternehmer keine ihnen zugrunde liegende anerkannte hervorragende Umweltleistung nachweisen kann. Eine interne Berechnung oder wissenschaftliche Studie allein erfüllt diesen besonderen Nachweismaßstab nicht. § 2 Abs. 2 Nr. 2 UWG knüpft an das EU-Umweltzeichen, offiziell anerkannte Umweltkennzeichenregelungen nach DIN EN ISO 14024 Typ I oder Umwelthöchstleistungen nach sonstigem Unionsrecht an (BGBl. 2026 I Nr. 43, Art. 1 – § 2 und Anhang Nr. 4a UWG).
Der Nachweis muss die konkrete Aussage abdecken. Anerkannte Energieeffizienz trägt nicht automatisch eine Botschaft über sämtliche Umweltwirkungen. Ebenso lassen sich umfassende Aussagen wie „nachhaltig“ oder „verantwortungsbewusst“, die auch soziale Merkmale einschließen können, nicht allein auf eine ökologische Auszeichnung stützen (EUR-Lex, Richtlinie (EU) 2024/825, Erwägungsgrund 10).
4.2 Spezifische Aussagen und Kommunikationskontext
Eine Umweltaussage ist nach der gesetzlichen Definition nicht allgemein, wenn ihre Spezifizierung klar und hervorgehoben auf demselben Medium angegeben ist. Eine präzise Aussage ist allerdings nicht automatisch rechtmäßig; sie bleibt insbesondere auf Richtigkeit und irreführende Gesamtwirkung zu prüfen.
Ein Beispiel:
Bei umweltbezogenen Aussagen kommt es sowohl auf die konkrete Formulierung als auch auf den gesamten Kommunikationskontext an. Die Aussage „Unsere Verpackung ist umweltfreundlich“ vermittelt einen umfassenden Umweltvorteil. Die Formulierung „Der Karton dieser Verpackung besteht zu 80 Prozent aus Recyclingfasern“ bezieht sich dagegen auf einen klar begrenzten Bestandteil und eine messbare Eigenschaft. Eine solche präzise Angabe ist jedoch nicht automatisch rechtmäßig. Voraussetzung ist, dass die zugrunde liegenden Daten zutreffen und weder die Gestaltung noch der Begleittext einen weitergehenden Umweltvorteil des gesamten Produkts nahelegen. Deshalb müssen neben der Richtigkeit der Aussage auch ihre Gesamtwirkung und ihr Kontext geprüft werden. Ein QR-Code kann ergänzende Nachweise zugänglich machen, ersetzt aber nicht ohne Weiteres eine klare und hervorgehobene Spezifizierung auf demselben Medium.
4.3 Reichweite der Aussage
Nr. 4b des Anhangs verbietet Umweltaussagen zum gesamten Produkt oder zur gesamten Geschäftstätigkeit, wenn sich der behauptete Vorteil lediglich auf einen bestimmten Produktaspekt oder eine einzelne Aktivität bezieht (BGBl. 2026 I Nr. 43, Art. 1 – Anhang Nr. 4b UWG).
Für die Freigabe sollten deshalb vier Grenzen dokumentiert werden:
sachlich: Produkt, Verpackung, Verfahren oder Geschäftstätigkeit;
organisatorisch: Standort, Gesellschaft oder Unternehmensgruppe;
zeitlich: Messzeitraum und Gültigkeit;
inhaltlich: tatsächlich erfasster Umweltaspekt.
4.4 Kompensationsbasierte Produktclaims
Nr. 4c des Anhangs verbietet Aussagen, die sich auf die Kompensation von Treibhausgasemissionen gründen und einem Produkt neutrale, verringerte oder positive Auswirkungen hinsichtlich seiner Treibhausgasemissionen zuschreiben. Erfasst sind Waren und Dienstleistungen. Der Wortlaut verlangt keine ausschließliche Kompensationsbasis; tatsächliche Reduktionen in Kombination mit Kompensation machen eine daraus abgeleitete Neutralitätsaussage daher nicht automatisch zulässig (BGBl. 2026 I Nr. 43, Art. 1 – Anhang Nr. 4c UWG; EUR-Lex, Richtlinie (EU) 2024/825, Erwägungsgrund 12).
Nicht irreführende Informationen über Investitionen in Klimaschutzprojekte bleiben grundsätzlich möglich. Sie dürfen jedoch keine verbotene produktbezogene Neutralitätsbotschaft erzeugen. Unternehmensbezogene Aussagen werden nicht allein deshalb von Nr. 4c erfasst; sie sind gesondert nach den allgemeinen Irreführungsregeln und gegebenenfalls den Anforderungen an Zukunftsaussagen zu prüfen (EUR-Lex, Richtlinie (EU) 2024/825, Erwägungsgrund 12).
4.5 Nachhaltigkeitssiegel
Nach Nr. 2a des Anhangs sind Nachhaltigkeitssiegel unzulässig, wenn sie weder auf einem Zertifizierungssystem beruhen noch von staatlichen Stellen festgesetzt wurden. Die staatliche Festsetzung ist eine eigenständige Alternative (BGBl. 2026 I Nr. 43, Art. 1 – Anhang Nr. 2a UWG).
Private Zertifizierungssysteme müssen insbesondere öffentlich einsehbare Bedingungen, transparenten und diskriminierungsfreien Zugang, sachverständige Beteiligung, Verfahren bei Verstößen sowie eine objektive Überwachung durch einen kompetenten und unabhängigen Dritten vorsehen. Die Unabhängigkeit muss gegenüber dem Systeminhaber und dem Unternehmer bestehen (BGBl. 2026 I Nr. 43, Art. 1 – § 2 UWG).
Die Prüfung sollte daher nicht beim Logo enden. Sie muss das zugrunde liegende System, den Zertifizierungsumfang, die Gültigkeit, die Verwendungsberechtigung und die konkret vermittelte Aussage erfassen.
5. Klimaziele: Zukunftsversprechen benötigen eine Umsetzungsgrundlage
5 Abs. 3 Nr. 4 UWG verlangt für Aussagen über künftige Umweltleistungen gegenüber Verbrauchern klare, objektive, öffentlich einsehbare und überprüfbare Verpflichtungen in einem detaillierten und realistischen Umsetzungsplan. Dieser muss messbare und zeitgebundene Ziele sowie weitere relevante Umsetzungselemente, beispielsweise Ressourcenzuweisungen, enthalten. Hinzu kommen regelmäßige Überprüfungen durch einen unabhängigen externen Sachverständigen, dessen Erkenntnisse Verbrauchern zur Verfügung gestellt werden (BGBl. 2026 I Nr. 43, Art. 1 – § 5 Abs. 3 Nr. 4 UWG).
Die Vorschrift verpflichtet nicht jedes Unternehmen unabhängig von seiner Kommunikation zur Aufstellung eines Klimaplans. Sie knüpft an entsprechende geschäftliche Aussagen gegenüber Verbrauchern an. Als Bestandteil des § 5 UWG setzt die rechtliche Bewertung außerdem die Eignung zur Beeinflussung einer geschäftlichen Entscheidung voraus.
Für die praktische Planung empfiehlt sich folgende Struktur:
Umsetzungsplan
Ein belastbarer Umsetzungsplan für Klimaziele verbindet eine nachvollziehbare Ausgangslage mit konkreten Maßnahmen und einer unabhängigen Überprüfung. Zunächst sind die Ausgangssituation und das Basisjahr festzulegen, damit die angestrebte Entwicklung beurteilt werden kann. Ebenso müssen die Ziel- und Bilanzierungsgrenzen klar definiert sein, sodass erkennbar ist, welche Tätigkeiten und Emissionen erfasst werden. Messbare Zwischenziele ermöglichen es, den Fortschritt zu kontrollieren. Konkrete Maßnahmen und eindeutig zugewiesene Verantwortlichkeiten stellen die Verbindung zwischen dem Klimaziel und seiner praktischen Umsetzung her. Darüber hinaus sind die benötigten Ressourcen und bestehende Abhängigkeiten zu berücksichtigen, um die Realisierbarkeit des Plans bewerten zu können. Eine externe Überprüfung dient der unabhängigen Beurteilung. Schließlich müssen die eingegangenen Verpflichtungen und die Ergebnisse der Überprüfung für Verbraucherinnen und Verbraucher zugänglich sein.
Die vorstehende Inhalte sind ein Umsetzungsvorschlag, kein gesetzliches Standardformat. Ein universelles Prüfintervall sieht die Vorschrift nicht vor. Ein Geschäftsleitungsbeschluss dokumentiert die Zielentscheidung, ersetzt aber weder den Umsetzungsplan noch dessen externe Überprüfung (BGBl. 2026 I Nr. 43, Art. 1 – § 5 Abs. 3 Nr. 4 UWG).
6. Claim-Governance: Freigabe und laufende Überwachung
6.1 Zweistufige Prüfung
Ein zweckmäßiger Freigabeprozess trennt zwei Stufen:
1. Verbotsprüfung: Erfüllt die Veröffentlichung einen Tatbestand des Anhangs zu § 3 Abs. 3 UWG?
2. Aussage- und Evidenzprüfung: Tragen die Nachweise die tatsächlich vermittelte Botschaft, sind relevante Einschränkungen erkennbar und besteht eine geschäftlich relevante Irreführungsgefahr?
Eine vollständige Dokumentation heilt keinen verbotenen Claim. Umgekehrt bedeutet das Nichtvorliegen eines Verbots der schwarzen Liste nicht automatisch, dass eine Aussage zulässig ist. Das entspricht dem Nebeneinander unbedingter Verbote und einzelfallbezogener Irreführungstatbestände (EUR-Lex, Richtlinie (EU) 2024/825, Erwägungsgründe 3 und 9).
6.2 Nachweisakte und Verantwortlichkeiten
Für jede wesentliche Veröffentlichung empfiehlt sich eine nachvollziehbare Nachweisakte mit:
exaktem Wortlaut und dokumentiertem Gestaltungskontext;
Zielgruppe, Medium, Sprachfassung und Veröffentlichungszeitraum;
Produkt-, Unternehmens- und geografischem Bezug;
Datenquelle, Methodik, Systemgrenzen und Datenstand;
rechtlicher Einordnung, Freigabe, Auflagen und Prüfungsanlässen.
Marketing beschreibt die beabsichtigte Botschaft. Produktmanagement und Nachhaltigkeitsfunktion verantworten die fachliche Grundlage. Legal bewertet die rechtliche Zulässigkeit. Compliance überwacht den vereinbarten Prozess und eskaliert wesentliche Abweichungen. Die Geschäftsleitung entscheidet über strategische Zielversprechen, Ressourcen und wesentliche Konflikte.
Diese Ausgestaltung ist eine Governance-Empfehlung. Aus den behandelten EmpCo-Vorschriften folgt weder eine allgemeine Pflicht zu genau diesem Register noch eine einheitliche Aufbewahrungsfrist oder eine bestimmte Aufbauorganisation.
6.3 Veränderungskontrolle
Eine erneute Prüfung sollte insbesondere ausgelöst werden durch:
geänderte Produktionsverfahren oder Lieferanten;
neue Produkt- oder Emissionsdaten;
abgelaufene oder eingeschränkte Zertifizierungen;
veränderten Wortlaut, neue Gestaltungen oder Übersetzungen;
verfehlte Zwischenziele;
neue rechtliche oder behördliche Erkenntnisse.
Geeignete interne Steuerungsgrößen sind die Vollständigkeit der Nachweisakten, überfällige Wiedervorlagen, Veröffentlichungen ohne erforderliche Freigabe und die Zeit zwischen relevanter Datenänderung und Anpassung der Werbung.
7. Rechtsfolgen und Managementrisiken
Im Vordergrund stehen Beseitigungs- und Unterlassungsansprüche sowie Abmahnungen. Schadensersatz und Gewinnabschöpfung kommen nur unter ihren jeweiligen gesetzlichen Voraussetzungen hinzu. Operativ können insbesondere Verpackungsänderungen, Kampagnenstopps und die Bearbeitung von Unterlassungsansprüchen relevant werden.
Das Bußgeldregime darf nicht auf „vier Prozent für jeden Greenwashing-Verstoß“ verkürzt werden. § 19 UWG knüpft an die Verletzung von Verbraucherinteressen entgegen § 5c Abs. 1 UWG und damit an das besondere Regime weitverbreiteter Verstöße beziehungsweise weitverbreiteter Verstöße mit Unionsdimension an. Hinzu kommt die Voraussetzung einer koordinierten Durchsetzungsmaßnahme nach § 19 Abs. 5 UWG (BGBl. 2026 I Nr. 43, Art. 1 – § 19 UWG).
Die Neufassung sieht grundsätzlich bis zu 50.000 Euro vor. Bei Unternehmern mit mehr als 1,25 Millionen Euro maßgeblichem Jahresumsatz beträgt das Höchstmaß bis zu vier Prozent dieses Umsatzes. Maßgeblich sind die Umsätze des vorausgegangenen Geschäftsjahres in den vom Verstoß betroffenen EU-Mitgliedstaaten, nicht automatisch der weltweite Konzernumsatz. Der Umsatz kann geschätzt werden; fehlen Anhaltspunkte für eine Schätzung, beträgt das Höchstmaß zwei Millionen Euro (BGBl. 2026 I Nr. 43, Art. 1 – § 19 Abs. 2 bis 4 UWG).
Eine persönliche Haftung der Geschäftsleitung folgt nicht pauschal aus jedem fehlerhaften Werbetext. Sie erfordert eine gesonderte Prüfung der einschlägigen Rechtsgrundlagen, der individuellen Verantwortlichkeit und des Sachverhalts. Organisatorisch empfiehlt sich eine klare Trennung zwischen operativen Freigaben und Entscheidungen über strategische Zielversprechen.
8. Operative Prüfliste
Checkliste Umsetzungshilfe in die Praxis
Die operative Prüfung umweltbezogener Kommunikation beginnt mit der Frage, welche ausdrückliche oder stillschweigende Umweltbotschaft durch den Wortlaut und den Gesamtkontext vermittelt wird. Anschließend ist festzustellen, an welche Zielgruppe sich die Kommunikation richtet und welcher Prüfungsumfang daraus folgt. Im nächsten Schritt wird geprüft und dokumentiert, ob ein Verbotstatbestand der schwarzen Liste vorliegt. Zudem ist einzuordnen, ob die Aussage allgemein oder hinreichend spezifisch ist und gegebenenfalls präzisiert werden muss. Der behauptete Umweltvorteil muss dem tatsächlich nachgewiesenen Vorteil entsprechen und sich auf einen klar abgegrenzten Gegenstand beziehen. Die zugrunde liegenden Daten, die Methodik und die Systemgrenzen sind auf ihre Belastbarkeit zu prüfen und in einer Nachweisakte zu dokumentieren. Bei der Verwendung von Siegeln müssen sowohl die Siegelgrundlage als auch die konkrete Nutzung auf ihre Zulässigkeit geprüft werden. Zukunftsversprechen sind daraufhin zu untersuchen, ob sie durch realistische Ziele, konkrete Maßnahmen und ausreichende Ressourcen gestützt werden. Darüber hinaus müssen die externe Überprüfung und die Bereitstellung von Informationen für Verbraucherinnen und Verbraucher organisiert sein. Abschließend ist sicherzustellen, dass die konkrete Veröffentlichung freigegeben und aktuell ist und spätere Veränderungen kontrolliert werden.
9. Fazit
EmpCo verlangt kein pauschales Schweigen zu Nachhaltigkeit. Entscheidend ist die Trennung zwischen tatsächlich erbrachter Leistung, kommunizierter Aussage und künftigem Zielversprechen.
Für die Unternehmensführung folgt daraus eine klare Steuerungsaufgabe: Aussagen müssen fachlich getragen, rechtlich eingeordnet und bei relevanten Veränderungen neu bewertet werden. Öffentliche Klimaziele benötigen darüber hinaus eine realistische Umsetzungsgrundlage. Dokumentierte Freigaben und Nachweisakten unterstützen diesen Prozess, ersetzen aber weder die rechtliche Prüfung noch die tatsächliche Erfüllung der behaupteten Umweltleistung.
10. Quellenverzeichnis
Europäische Union: Richtlinie (EU) 2024/825 vom 28. Februar 2024 – EmpCo, ABl. L, 2024/825, 6. März 2024; insbesondere Art. 1 und 4 sowie Erwägungsgründe 2–12: Richtlinie (EU) 2024/825 bei EUR-Lex.
Drittes Gesetz zur Änderung des UWG vom 12. Februar 2026, BGBl. 2026 I Nr. 43; insbesondere Art. 1 und Art. 2: BGBl. 2026 I Nr. 43 bei recht.bund.de.
Gesetz gegen den unlauteren Wettbewerb – UWG; insbesondere §§ 3, 5, 5a–5c, 8–10, 13 und 19 sowie Anhang zu § 3 Abs. 3; für die EmpCo-Neuregelungen ergänzend Quelle 2.
Deutscher Bundestag: BT-Drs. 21/8158 vom 23. September 2026, Beschlussempfehlung und Bericht zur Modernisierung des Designrechts und Änderung des UWG; zur vorgesehenen Bestandsproduktregelung des § 15b UWG. Kein Verkündungsnachweis: BT-Drs. 21/8158 beim Deutschen Bundestag.
De Freitas Netto, S. V. et al. (2020): Concepts and forms of greenwashing: a systematic review. Environmental Sciences Europe 32, Artikel 19. DOI: 10.1186/s12302-020-0300-3.link.springer
Europäische Kommission: Consumer protection: enabling sustainable choices and ending greenwashing, IP/23/1692 vom 22. März 2023; zu den Untersuchungsergebnissen von 2020: Pressemitteilung IP/23/1692 der Europäischen Kommission.
Europäische Kommission: Screening of websites for ‘greenwashing’: half of green claims lack evidence, IP/21/269 vom 28. Januar 2021; Ergebnisse des Behörden-Sweeps: Pressemitteilung IP/21/269 der Europäischen Kommission.
Quellenabruf: 14. Oktober 2026. Zum nicht abschließend verifizierten Verkündungsstand der Bestandsproduktregelung siehe Abschnitt 3.2.
Ansprechpartner
Cassedy Brose
Anna Tatar
+49 (89) 45242970-113
Zuständigkeitsbereich: Online Marketing Managerin
Über S&P Unternehmerforum GmbH:
Über S+P Seminare
S+P Unternehmerforum GmbH mit Sitz in München ist ein führender Anbieter für praxisnahe, rollenbasierte Weiterbildung im deutschsprachigen Raum. Seit der Gründung im Jahr 2004 unterstützt S+P Fach- und Führungskräfte sowie C-Level-Manager:innen aus der Finanzwirtschaft und Industrie dabei, sich gezielt weiterzuentwickeln und regulatorisch sowie strategisch sicher zu handeln.
S+P bietet ein breites Portfolio an Online-Seminaren, E-Learnings, Zertifikatslehrgängen und Executive Education Programmen. Themenschwerpunkte sind unter anderem Compliance, Geldwäscheprävention, Risikomanagement, Projektmanagement, Finance, Leadership und digitale Transformation.
Ein Alleinstellungsmerkmal ist die S+P Tool Box – mit sofort einsetzbaren Arbeitshilfen wie Leitfäden, Checklisten, Gantt-Plänen und Risikochecks. Zusätzlich steht allen Teilnehmer:innen die digitale Lernplattform S+P Lounge zur Verfügung.
Mit dem Zertifikat S+P Certified und dem digitalen Karriere-Badge dokumentieren Absolvent:innen ihre Kompetenz sichtbar – für Arbeitgeber, Kunden und Netzwerke.
Teilnehmer bewerten S+P Seminare auf ProvenExpert mit 4,65 von 5 Sternen. Für jedes gebuchte Seminar pflanzt S+P im Rahmen des ESG-Projekts „Dein Seminar, dein Baum, deine Zukunft“ einen Baum in Deutschland.
Mehr Informationen unter: www.sp-unternehmerforum.de
Datei-Anlagen:

(347 kB)
1634464.attachment
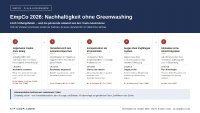
Infografik: EmpCo 2026 – Nachhaltigkeit ohne Greenwashing. Fünf Prüfungsfelder mit Lösung und Fundstelle (Anhang zu § 3 Abs. 3 UWG): allgemeine Umweltaussagen (Nr. 4a), Teilvorteil als Gesamtversprechen (Nr. 4b), Kompensationsclaims (Nr. 4c), Nachhaltigkeitssiegel (Nr. 2a) und Klimaziele ohne Umsetzungsplan (§ 5 Abs. 3 Nr. 4 UWG). Kernbotschaft: Dokumentation heilt keinen verbotenen Claim – erst Verbote prüfen, dann Evidenz. Rechtsstand: 13. Oktober 2026.
- Mehr Infos zu dieser Meldung unter www.pressebox.de
- zurück zur Übersicht