Mittelstandspresse
13.11.2026
Mapping of Duties in Kreditinstituten
EBA · GOVERNANCE
Unterföhring bei München, 13.11.2026 (PresseBox) - Mapping of Duties in Kreditinstituten
Normativer Rahmen, empirische Evidenz und Steuerungsinstrumente
Fachbeitrag | Rechts- und Quellenstand 13. November 2026
Zusammenfassung
Das Mapping of Duties und personenbezogene Aufgabenbeschreibungen sollen Verantwortungsstrukturen von Kreditinstituten nachvollziehbar machen. Ihr Steuerungsnutzen hängt davon ab, ob dokumentierte Aufgaben mit Entscheidungsbefugnissen, Informationszugang und tatsächlicher Aufgabenwahrnehmung übereinstimmen. Der Beitrag ordnet den europäischen Rechtsrahmen ein, wertet amtliche Aufsichtsbefunde zur Risikogovernance aus und entwickelt Instrumente für Umsetzung und Wirksamkeitsprüfung. Die ausgewerteten EZB-Berichte dokumentieren Governance-Mängel; sie liefern keinen isolierten kausalen Nachweis für die Wirkung der neuen EBA-Dokumentationspflichten.
1 Europäischer Rechtsrahmen
Art. 88 Abs. 3 der Richtlinie 2013/36/EU in der durch die Richtlinie (EU) 2024/1619 geänderten Fassung verpflichtet die Mitgliedstaaten, individuelle Aufgabenbeschreibungen und ein Mapping der Aufgaben bei Instituten sicherzustellen. Erfasst werden bei den Statements die Mitglieder des Leitungsorgans in seiner Leitungsfunktion, das Senior Management und die Inhaber von Schlüsselfunktionen. Berichtslinien und Verantwortungsstrukturen gehören zum Mapping; die Gesamtverantwortung des Leitungsorgans bleibt bestehen. Die Unterlagen sind aktuell zu halten und der Aufsicht auf Verlangen rechtzeitig zu übermitteln. [1, Art. 1 Nr. 29 Buchst. b] eur-lex.europa.eu
Dabei sind Richtlinienrecht, nationale Umsetzung und aufsichtsrechtliche Konkretisierung auseinanderzuhalten. Aus der unionsrechtlichen Umsetzungsfrist allein folgt keine vollständige Aussage über die Pflichten eines einzelnen deutschen Instituts. Dieser Beitrag untersucht den europäischen Rahmen; er enthält keine Prüfung des deutschen Umsetzungsgesetzes oder der institutsspezifischen Aufsichtspraxis.
EBA-Leitlinien sind keine EU-Verordnung. Art. 16 der Verordnung (EU) Nr. 1093/2010 verlangt von zuständigen Behörden und Finanzinstituten, alle erforderlichen Anstrengungen zu ihrer Einhaltung zu unternehmen. Dieser aufsichtsrechtliche Wirkungsmechanismus ist von der nationalen Umsetzung der CRD zu unterscheiden. [2, Rn. 1–2] eba.europa.eu
Die am 5. November 2026 veröffentlichten Leitlinien EBA/GL/2026/10 konkretisieren das Mapping in Rn. 71 bis 76. Vorgesehen sind ein kohärenter Dokumentensatz beziehungsweise ein Repository, die Genehmigung des Mappings durch das Leitungsorgan sowie unterschriebene individuelle Statements. Das Mapping umfasst auch die Aufsichtsfunktion und Gremienbeiträge; der Statement-Personenkreis ist enger. Für jede betroffene Person ist je Institut ein Statement erforderlich, auch bei konzernweiten Rollen. [2, Rn. 71–75; 3]
Der Final Report enthält für den Anwendungsbeginn noch den Platzhalter „zwei Monate nach Veröffentlichung in allen EU-Amtssprachen“; auch das Aufhebungsdatum der Vorgängerleitlinien ist nicht eingesetzt. Veröffentlichung und Anwendungsbeginn dürfen daher nicht gleichgesetzt werden. Die EBA hebt gegenüber dem Konsultationsentwurf einen reduzierten Detailgrad hervor. [2, Rn. 15–16; 3] eba.europa.eu
2 Wirkungslogik und empirische Evidenz
Als analytische Ausgangsthese lässt sich das Mapping als Instrument gegen Informations- und Koordinationsprobleme verstehen: Eine Aufgabe wird einer identifizierbaren Rolle zugeordnet, die Rolle erhält passende Befugnisse, und ihre Ausübung wird überprüfbar. Diese Wirkungslogik ist eine begründete Organisationshypothese. Eine Unterschrift oder eine vollständig ausgefüllte Matrix beweist für sich genommen keine wirksame Governance.
Für die empirische Bewertung werden amtliche Befunde zur organisatorischen Risikokontrolle herangezogen. Der Jahresbericht der EZB-Bankenaufsicht 2023 und die aggregierten SREP-Ergebnisse 2024 betreffen die Governance-Praxis beaufsichtigter Institute. Diese historischen Befunde zeigen prüfungsrelevante Schwachstellen. Sie untersuchen jedoch nicht isoliert die Wirkung von EBA/GL/2026/10. [4; 5] bankingsupervision.europa.eu
Unabhängigkeit und Ressourcen der Kontrollfunktionen
Im Jahresbericht zur Aufsichtstätigkeit 2023 nennt die EZB als besonders kritische Governance-Feststellungen unter anderem Mängel bei Unabhängigkeit, Tätigkeitsumfang und Ressourcen der internen Kontrollfunktionen. Weitere Befunde betreffen Risikodatenaggregation und Berichterstattung sowie die Steuerungsfähigkeit des Leitungsorgans, darunter unzureichende Interaktion seiner Mitglieder und eine unzureichende Überwachung der Geschäfts- und Risikostrategien. [4, Abschnitt 1.3.3.1]
Für das Mapping folgt daraus als eigene Gestaltungsempfehlung: Die Benennung einer verantwortlichen Person sollte um die Prüfung ihrer tatsächlichen Stellung ergänzt werden. Kann die Funktion relevante Informationen erhalten, Entscheidungen hinterfragen und erforderlichenfalls eskalieren? Reichen ihre personellen und fachlichen Ressourcen aus? Die amtlichen Feststellungen begründen diese Prüffragen. Sie erlauben keine quantitative Aussage darüber, um wie viel ein einzelnes Statement das Risiko eines Instituts reduziert. bankingsupervision.europa.eu
Wirksamkeit von Leitungsorgan und Berichterstattung
Die aggregierten SREP-Ergebnisse 2024 der EZB berichten fortbestehende Schwächen bei Leitungsorganen, Ressourcen interner Kontrollfunktionen und Risikodatenaggregation. Eine gezielte Überprüfung der Wirksamkeit von Leitungsorganen bei 39 Banken zeigte Bedenken hinsichtlich der Fähigkeit von Organen und Ausschüssen, kritisch zu hinterfragen und Überwachungsaufgaben wirksam auszuüben. Die EZB führt die Ursachen auf Zusammensetzung und Funktionsweise zurück. [5, Abschnitte 5.2.1 und 5.2.4]
Daraus ergibt sich als eigene Umsetzungsempfehlung, Informationswege und Gremienbeiträge ausdrücklich zu prüfen. Für jede wesentliche Aufgabe sollte nachvollziehbar sein, welches Organ entscheidet, welches überwacht und wie die Kontrollfunktionen beide rechtzeitig erreichen. Die Zahl von 39 Banken beschreibt die gezielte Überprüfung; sie ist keine repräsentative Stichprobe aller europäischen Kreditinstitute. bankingsupervision.europa.eu
Reichweite der Schlussfolgerungen
Amtliche Prüfungsbefunde sind empirische Beobachtungen aus der Aufsichtspraxis. Ihre Aussagekraft hängt von Prüfungsumfang, Auswahl der Institute und Bewertungsmaßstäben ab. Sie sind von experimentellen oder anderweitig kausal identifizierenden Wirkungsanalysen zu unterscheiden. Die Berichte lassen deshalb weder eine belastbare Prozentangabe zur Risikoreduktion durch Mapping noch die Schlussfolgerung zu, dass zusätzliche Dokumentation automatisch die Krisenfestigkeit erhöht. Die hier entwickelten Instrumente sind Vorschläge für die Institutspraxis.
3 Steuerungsinstrumente für die Institutspraxis
Die nachstehenden Instrumente sind eigene Umsetzungsempfehlungen. Sie übersetzen die Organisationshypothese in prüfbare Arbeitsabläufe; die EBA schreibt weder diese Kennzahlen noch die hier vorgeschlagene technische Architektur vor. Zweck ist ein belastbarer Zusammenhang zwischen zugewiesener Aufgabe, tatsächlicher Befugnis und beobachtbarer Ausübung. eba.europa.eu
Ein gemeinsames Register als Datenbasis
Empfohlen wird ein Register mit stabilen Kennungen für Rechtseinheit, Rolle, Person und Aufgabe. Jede Zuordnung erhält ein Gültigkeitsdatum, einen Freigabestatus und einen Verweis auf maßgebliche Geschäftsordnungen oder Beschlüsse. Mapping und Statements werden aus diesem Datenbestand erstellt. Dadurch lassen sich Abweichungen gezielt erkennen und historische Zuständigkeiten rekonstruieren. Bei kleinen Instituten kann eine kontrollierte Tabelle genügen; eine Softwarebeschaffung ist keine Voraussetzung für diesen Ansatz.
Für wesentliche Aufgaben sollte das Register unterscheiden, wer vorbereitet, ausführt, entscheidet, unabhängig kontrolliert und informiert wird. Eine RACI-Matrix kann dabei helfen, sofern ihre Begriffe definiert werden. Die Zuordnung einer operativ verantwortlichen Person verändert keine gesetzliche Organverantwortung. Geteilte Rollen benötigen eine sachliche Abgrenzung und einen festgelegten Weg zur Entscheidung bei Konflikten. eba.europa.eu
Kennzahlen mit eindeutigem Prüfgegenstand
Kennzahlen sollten Dokumentationsqualität und tatsächliche Aufgabenerfüllung getrennt erfassen. Die folgende Auswahl ist ein Vorschlag für ein internes Dashboard. Zielwerte und Berichtsfrequenz legt das Institut risikoorientiert fest.
Der Zuordnungsgrad zeigt, welcher Anteil der inventarisierten wesentlichen Aufgaben einer verantwortlichen Rolle bestätigt zugeordnet ist. Dafür wird die Zahl der Aufgaben mit bestätigter Zuordnung durch die Gesamtzahl der inventarisierten wesentlichen Aufgaben geteilt. Auch eine vollständige Zuordnung erfasst jedoch keine Aufgaben, die bereits im Inventar fehlen.
Kohärenzfehler werden anhand der Anzahl materieller Widersprüche zwischen Register, individuellen Statements und maßgeblichen Beschlüssen erfasst. Die Kennzahl macht Abweichungen zwischen den Dokumenten sichtbar. Übereinstimmende Formulierungen allein beweisen allerdings noch keine sachlich richtige Zuständigkeitsverteilung.
Die Aktualisierungsdauer misst die Arbeitstage zwischen einer wirksamen Rollenänderung und der Freigabe der angepassten Dokumentation. Bei der Bewertung sind neben der Dauer auch die Bedeutung und die Ursache eines Rückstands zu berücksichtigen.
Die Eskalationsqualität lässt sich daran beurteilen, in welchem Anteil der geprüften Fälle ein rechtzeitiger Zugang zum zuständigen Entscheidungsträger bestand. Ein geringer Fallumfang begrenzt die Aussagekraft dieser Kennzahl.
Wiederholungen zeigen, ob nach Abschluss einer Maßnahme erneut wesentliche Zuständigkeitsmängel auftreten. Bei der Interpretation sind der Prüfungsumfang und die Wahrscheinlichkeit zu berücksichtigen, dass bestehende Mängel tatsächlich entdeckt werden.
4 Umsetzung und Prüfung der Wirksamkeit
Veränderungen anlassbezogen verarbeiten
Ein praktikabler Änderungsprozess beginnt bei Personalwechseln, neuen Produkten, Reorganisationen oder Änderungen von Gremienmandaten. Die fachlich zuständige Stelle meldet den Anlass; eine koordinierende Stelle identifiziert betroffene Aufgaben und Dokumente. Anschließend werden Zuständigkeiten geklärt, erforderliche Freigaben eingeholt und die aktuellen Fassungen bereitgestellt. Frühere Versionen bleiben mit ihrem Gültigkeitszeitraum nachvollziehbar. Für Vakanzen sollte feststehen, wer vorübergehend handelt und welche Grenzen dabei gelten. eba.europa.eu
Die administrative Pflege kann etwa beim Vorstandssekretariat oder bei einer Governance-Funktion liegen. Diese Koordination sollte keine fachlichen Entscheidungen über Zuständigkeiten ersetzen. Auch eine externe Unterstützung bei Erfassung oder Dokumentenerstellung schafft keine Befugnis, Organentscheidungen selbst zu treffen. Die unabhängige Prüfung des Prozesses sollte von seiner laufenden Pflege getrennt werden.
Die tatsächliche Aufgabenwahrnehmung untersuchen
Rn. 76 verlangt angemessene Maßnahmen zur tatsächlichen Aufgabenerfüllung. [2] Als eigene Konkretisierung empfiehlt sich eine risikoorientierte Fallprüfung. Ausgewählt werden beispielsweise eine Kreditentscheidung, eine wesentliche Limitüberschreitung oder ein erheblicher IT-Vorfall. Anhand von Zeitstempeln, Berichten und Beschlüssen wird rekonstruiert, wer welche Information erhielt, wer entschied und ob eine vorgesehene Eskalation rechtzeitig möglich war. Sensible Nachweise sollten im Register nur referenziert und nach einem Berechtigungskonzept zugänglich sein. eba.europa.eu
Ein fiktives Beispiel verdeutlicht die Prüfung: Bei einer wesentlichen Limitüberschreitung benennt das Register eine entscheidungsbefugte Person und eine unabhängige Kontrollfunktion. Der Falltest zeigt, dass die Kontrollfunktion die Information erst nach Abschluss der Entscheidung erhielt. Die Dokumentation kann dabei widerspruchsfrei sein; der Informationsfluss ist dennoch unzureichend. Eine geeignete Maßnahme würde daher den Meldeprozess und die technischen Zugriffsrechte verändern. Ein überarbeitetes Statement allein würde die festgestellte Ursache nicht beheben.
Verbesserungen belastbar bewerten
Vor Einführung des Prozesses sollte das Institut einen Ausgangsbefund erheben und nach einer angemessenen Nutzungsphase vergleichbare Fälle prüfen. Definitionen, Risikoklassen und Stichprobenlogik sollten konstant bleiben. Ein Anstieg erkannter Mängel kann zunächst eine bessere Entdeckung anzeigen; sinkende Befundzahlen können durch einen geringeren Prüfungsumfang entstehen. Die Interpretation braucht deshalb Angaben zur Fallzahl, Schwere und Prüfungstiefe. eba.europa.eu
Für eine wissenschaftliche Evaluation wäre eine zeitlich gestaffelte Einführung in vergleichbaren Einheiten denkbar. Dabei müssten zeitgleiche Veränderungen und unterschiedliche Ausgangslagen berücksichtigt werden. Eine einfache Vorher-nachher-Messung liefert interne Lernhinweise, aber keinen isolierten kausalen Effekt des Mappings.
5 Schlussfolgerung
Ein sinnvoll eingesetztes Mapping verbindet organisatorische Klarheit mit überprüfbarer Praxis. Die amtlichen Aufsichtsbefunde geben Anlass, die Stellung der Kontrollfunktionen, die Arbeitsweise des Leitungsorgans und die Informationsversorgung zu prüfen. Für die Institutspraxis folgt daraus die Empfehlung, die Dokumente mit Entscheidungen, Eskalationen und festgestellten Mängeln abzugleichen. Erst diese Verbindung macht sichtbar, ob die zugewiesenen Aufgaben tatsächlich erfüllt werden. bankingsupervision.europa.eu
Quellen und Literatur
Die fachlichen Belege stammen ausschließlich aus amtlichen EU-Quellen der EBA, der EZB und aus EUR-Lex. Empirische Aussagen beziehen sich auf die bezeichneten historischen Aufsichtsbefunde. Registergestaltung, Kennzahlen und Prüfverfahren sind eigene Vorschläge und keine zusätzlichen regulatorischen Mindestanforderungen. Die im Fließtext erhaltenen Produkt- und Seminarlinks verweisen auf Angebote von S+P; sie dienen nicht als fachliche Belege.
[1] Europäisches Parlament und Rat (2024)
Richtlinie (EU) 2024/1619 vom 31. Mai 2024 zur Änderung der Richtlinie 2013/36/EU. Insbesondere Art. 1 Nr. 29 Buchst. b zur Ergänzung von Art. 88 Abs. 3 CRD.
[2] European Banking Authority (2026)
Final report on Guidelines on internal governance under Directive 2013/36/EU. EBA/GL/2026/10, 5. November 2026. Maßgeblich sind die Randnummern des Leitlinientextes; der Abschnitt Background and rationale besitzt eine eigene Nummerierung. Hier insbesondere Rn. 15–16 und 71–76.
[3] European Banking Authority (2026)
The EBA publishes revised Guidelines on internal governance, delivering greater proportionality and simplification for banks. Pressemitteilung vom 5. November 2026.
[4] Europäische Zentralbank (2024)
ECB Annual Report on supervisory activities 2023. Insbesondere Abschnitt 1.3.3.1 zu den wesentlichen Feststellungen aus Vor-Ort-Prüfungen und zur internen Governance.
[5] Europäische Zentralbank (2024)
Aggregated results of the 2024 SREP. Insbesondere Abschnitte 5.2.1 und 5.2.4 zu interner Governance, Kontrollfunktionen und zur gezielten Überprüfung der Wirksamkeit von Leitungsorganen.
Ansprechpartner
Cassedy Brose
Anna Tatar
+49 89 452 429 70 113
Zuständigkeitsbereich: Online Marketing Managerin
Datei-Anlagen:

(1008 kB)
1640413.attachment
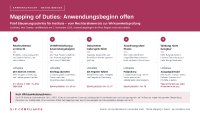
Infografik „Mapping of Duties: Anwendungsbeginn offen“ mit fünf Steuerungsschritten für Institute: Rechtsebenen trennen, Anwendungsbeginn der EBA-Leitlinien abwarten, ein gemeinsames Register führen, Aufgabenwahrnehmung per Fallprüfung testen und Wirkung über einen Ausgangsbefund bewerten. Jede Karte nennt Problem, Lösung und Normverweis. Die Hinweisbox stellt klar: EZB-Befunde belegen keinen isolierten Wirkungsnachweis des Mappings. Stand 13. November 2026.
- Mehr Infos zu dieser Meldung unter www.pressebox.de
- zurück zur Übersicht