Mittelstandspresse
23.10.2026
AMLA-RTS zur Kundensorgfalt: Was die Endfassung für Institute ändert
Die finalen Standards konkretisieren die Sorgfaltspflichten der EU-Geldwäscheverordnung und verschieben Spielräume bei PEP-Screening, Eigentümerstrukturen und Bestandskunden.
Unterföhring bei München, 23.10.2026 (PresseBox) - Rechtsstand: 19. Oktober 2026. Der Beitrag ersetzt keine institutsindividuelle rechtliche Prüfung.
Die KYC-Prüfung erhält ihre europäische Detailregelung: Seit dem 1. Oktober 2026 liegen die AMLA-RTS zur Kundensorgfalt in ihrer Endfassung vor. Die Behörde zur Bekämpfung der Geldwäsche und der Terrorismusfinanzierung (Anti-Money Laundering Authority, AMLA) hat der Europäischen Kommission die technischen Regulierungsstandards (Regulatory Technical Standards, RTS) nach Art. 28 Abs. 1 der Verordnung (EU) 2024/1624 übergeben, der EU-Geldwäscheverordnung (Anti-Money Laundering Regulation, AMLR) (AMLA, Pressemitteilung vom 1. Oktober 2026). Zeitgleich hat sie Standards zur Abgrenzung von Geschäftsbeziehung und gelegentlicher Transaktion sowie zu gruppenweiten Mindestanforderungen fertiggestellt.
Viele Institute haben Datenmodelle, Screening-Regeln und Pläne zur Bestandsbereinigung am Konsultationsentwurf vom Februar 2026 ausgerichtet. Für Geldwäschebeauftragte, KYC-Verantwortliche und Projektleitungen stellt sich deshalb die Frage, welche Annahmen weiter tragen. Einzelne Vorgaben sind entfallen, andere wurden präzisiert, und mehrere Forderungen aus der Praxis hat die AMLA ausdrücklich abgelehnt (AMLA, Final Report zu Art. 28 Abs. 1 AMLR, Abschnitt 4).
Verbindlich sind die AMLA-RTS noch nicht. Sie werden erst mit der Annahme durch die Kommission als delegierte Verordnung und der Veröffentlichung im Amtsblatt der EU zu geltendem Recht; bis dahin sind inhaltliche Änderungen möglich (AMLA, Factsheet zu Art. 28 Abs. 1 AMLR). Für die Projektplanung bilden die AMLA-RTS dennoch die belastbarste derzeit verfügbare Grundlage.
Wo die AMLA-RTS in der Normenhierarchie stehen
Die Sorgfaltspflichten selbst stehen auf Verordnungsebene. Die AMLR vom 31. Mai 2024 gilt nach Art. 90 ab dem 10. Juli 2027 unmittelbar in allen Mitgliedstaaten, für Fußballvermittler und Profifußballvereine nach Art. 3 Nr. 3 Buchst. n und o ab dem 10. Juli 2029 (Verordnung (EU) 2024/1624, Art. 3 und 90). Art. 20 Abs. 1 AMLR zählt die Maßnahmen auf: Identifizierung und Verifizierung des Kunden, Ermittlung des wirtschaftlichen Eigentümers – im GwG: des wirtschaftlich Berechtigten – und der Eigentums- und Kontrollstruktur, Zweck und Art der Geschäftsbeziehung, Prüfung gezielter finanzieller Sanktionen, kontinuierliche Überwachung und Feststellung politisch exponierter Personen (PEP). Art. 22 AMLR legt die Identifizierungsdaten fest, Art. 33 und 34 AMLR regeln vereinfachte und verstärkte Sorgfaltspflichten (Verordnung (EU) 2024/1624, Art. 20, 22, 33 und 34).
Eine für Bestandskunden entscheidende Grenze zieht Art. 26 Abs. 2 AMLR: Kundeninformationen sind bei Kunden mit erhöhtem Risiko, für die verstärkte Sorgfaltspflichten gelten, spätestens nach einem Jahr, bei allen übrigen Kunden spätestens nach fünf Jahren zu aktualisieren (Verordnung (EU) 2024/1624, Art. 26). Diese Höchstfristen sind Verordnungsrecht und lassen sich durch RTS weder verlängern noch verkürzen.
Die AMLA-RTS sind Level-2-Recht. Art. 28 Abs. 1 AMLR beauftragt die AMLA, die zu erhebenden Informationen für allgemeine, vereinfachte und verstärkte Sorgfaltspflichten zu konkretisieren, ebenso verlässliche und unabhängige Verifizierungsquellen und die Merkmale elektronischer Identifizierungsmittel. Die Vorlage war bis zum 10. Juli 2026 vorgesehen; der Abschlussbericht datiert vom 30. September 2026 (AMLA, Final Report zu Art. 28 Abs. 1 AMLR). Das Verfahren richtet sich nach der Verordnung (EU) 2024/1620 (AMLA-Verordnung, AMLAR), die in Art. 49 Abs. 1 eine öffentliche Konsultation und eine Kosten-Nutzen-Analyse vorschreibt (Verordnung (EU) 2024/1620, Art. 49).
Alle drei AMLA-RTS sehen das Inkrafttreten am zwanzigsten Tag nach der Veröffentlichung und die Anwendung sechs Monate nach Inkrafttreten vor; für den Profifußball gilt der 10. Juli 2029 (AMLA, Final Report zu Art. 28 Abs. 1 AMLR, Art. 29 des Entwurfs). Wann dieser Zeitpunkt erreicht ist, hängt vom Annahmeverfahren ab. Nach Einschätzung von S+P Compliance ist nicht ausgeschlossen, dass die AMLR-Pflichten ab Juli 2027 gelten, bevor die Detailvorgaben anwendbar sind. Wer sich auf die AMLR-Readiness vorbereitet, sollte beide Abfolgen im Projektplan abbilden.
Bis Juli 2027 bleiben die Sorgfaltspflichten nach GwG der Prüfungsmaßstab
Bis zum Geltungsbeginn der AMLR prüfen Aufsicht, Abschlussprüfer und Innenrevision weiter am Geldwäschegesetz (GwG). Maßgeblich sind die allgemeinen Sorgfaltspflichten nach § 10 Abs. 1 Nr. 1 bis 5 GwG mit dem risikoangemessenen Umfang nach § 10 Abs. 2 Satz 1 GwG, die Identifizierung und Überprüfung nach §§ 11 und 12 GwG, die vereinfachten und verstärkten Pflichten nach §§ 14 und 15 GwG sowie die gruppenweiten Pflichten nach § 9 GwG (§§ 9 bis 15 GwG). Als Aufsichtspraxis treten die Auslegungs- und Anwendungshinweise der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) hinzu.
Zwei Unterschiede zeigen, warum ein Vorgriff auf die AMLA-RTS sorgfältig geplant werden muss. Der Schwellenwert für Transaktionen außerhalb einer Geschäftsbeziehung liegt nach § 10 Abs. 3 Satz 1 Nr. 2 Buchst. b GwG bei 15.000 Euro, nach Art. 19 Abs. 1 Buchst. b AMLR künftig bei 10.000 Euro (§ 10 GwG, Verordnung (EU) 2024/1624, Art. 19). Während § 1 Abs. 4 GwG auf eine Beziehung „von gewisser Dauer“ abstellt, erfasst Art. 2 Abs. 1 Nr. 19 AMLR auch Beziehungen „von gewisser Regelmäßigkeit oder Dauer“ (§ 1 GwG, Verordnung (EU) 2024/1624, Art. 2).
Diese Abgrenzung konkretisieren die Standards nach Art. 19 Abs. 9 AMLR, etwa über einen dauerhaften Zugang zu Leistungen. Für Wechselstuben, Finanztransferdienstleister und bestimmte Kryptodienstleister begründen danach bereits drei Transaktionen innerhalb von zwölf Monaten eine Geschäftsbeziehung (AMLA, Final Report zu Art. 19 Abs. 9 AMLR). Prozesse, die heute auf die AMLA-RTS umgestellt werden, müssen bis zum Stichtag weiter GwG-konform bleiben. Für Gruppen kommt hinzu, dass der Entwurf zu den gruppenweiten Anforderungen die Delegierte Verordnung (EU) 2019/758 mit Wirkung zum 10. Juli 2027 aufheben soll (AMLA, Final Report zu Art. 16 Abs. 4 und 17 Abs. 3 AMLR).
Was die AMLA-RTS gegenüber dem Konsultationsentwurf ändern
Die AMLA hat ihren Entwurf vom 9. Februar bis 8. Mai 2026 konsultiert, 325 Stellungnahmen ausgewertet und am 24. März 2026 eine Anhörung mit mehr als 1.600 Teilnehmenden durchgeführt. Grundlage war die Vorarbeit der Europäischen Bankenaufsichtsbehörde (European Banking Authority, EBA) vom 30. Oktober 2025 (AMLA, Final Report zu Art. 28 Abs. 1 AMLR, Abschnitt 2). Die Änderungen folgen einer erkennbaren Linie: weniger Automatismen, mehr dokumentationspflichtiges Ermessen. Artikelangaben ohne Zusatz beziehen sich im Folgenden auf die AMLA-RTS in der Endfassung.
Art. 1 betont nun ausdrücklich den risikobasierten Ansatz. Die Informationskataloge zu Zweck und Art der Geschäftsbeziehung in Art. 16 sind nach dem Abschlussbericht keine abzuarbeitenden Checklisten. In Situationen mit geringem Risiko dürfen Institute den Zweck nach Art. 20 Abs. 2 AMLA-RTS aus Produkt oder Dienstleistung ableiten oder aus anderen Quellen gewinnen (AMLA, Final Report zu Art. 28 Abs. 1 AMLR, Art. 1, 16 und 20).
Bei den Identifizierungsdaten hat die AMLA nachgesteuert. Namen und Geburtsort werden so erfasst, wie sie im Dokument stehen; bei mehreren Staatsangehörigkeiten genügt nach Art. 5 die Verifizierung einer davon. Die eigenständige Regelung zu Personen, die der Führungsebene angehören, ist entfallen; nach Art. 3 Abs. 2 darf deren Geschäftsanschrift genutzt werden. Abgelehnt hat die AMLA dagegen die Auffassung, nur wesentliche Datenpunkte müssten verifiziert werden: Nach Art. 22 Abs. 1 und 6 AMLR gilt die Verifizierung für alle Identifizierungsdaten (AMLA, Final Report zu Art. 28 Abs. 1 AMLR, Abschnitt 4).
PEP-Screening, Strukturen und Bestandskunden: die praxisrelevanten Verschiebungen
Beim PEP-Screening nach Art. 17 Abs. 3 und bei der Sanktionsprüfung nach Art. 25 stehen automatisierte Werkzeuge, manuelle Prüfungen und Kombinationen nun gleichrangig nebeneinander. Die manuelle Prüfung ist kein Ausnahmeweg mehr, muss aber gleich wirksam sein. Einen risikobasierten Verzicht auf das Sanktionsscreening hat die AMLA ausdrücklich abgelehnt. Geprüft werden Namen in Originalschrift oder Transliteration und, soweit verfügbar, Aliasnamen, Handelsnamen und Wallet-Adressen; Anlässe sind Kundenaufnahme, Listenänderungen, relevante Datenänderungen und eine risikoangemessene Regelfrequenz (AMLA, Final Report zu Art. 28 Abs. 1 AMLR, Art. 17 und 25).
Für Eigentums- und Kontrollstrukturen hat die AMLA zwei Artikel in Art. 11 zusammengeführt und die starre Definition komplexer Strukturen aufgegeben. Institute erheben zu Zwischengesellschaften Rechtsform, Nominee-Konstellationen, Sitzstaat und Beteiligungsquoten und bewerten selbst, ob Ebenenzahl, Trusts und ähnliche Rechtsvereinbarungen, Bezüge zu Hochrisikoländern oder Nominee-Gesellschafter und -Direktoren die Struktur komplex machen (AMLA, Final Report zu Art. 28 Abs. 1 AMLR, Art. 11).
Für Bestandskunden wurde die gesonderte Aktualisierungsregel gestrichen, weil sie Art. 26 Abs. 2 AMLR nur wiederholte. Nach der Übergangsregel in Art. 28 AMLA-RTS sind Geschäftsbeziehungen, die vor Inkrafttreten der AMLA-RTS begründet wurden, risikoorientiert innerhalb der Fristen von einem beziehungsweise fünf Jahren anzupassen; nach dem Abschlussbericht laufen sie ab dem Inkrafttreten. Eine Verlängerung hat die AMLA abgelehnt (AMLA, Final Report zu Art. 28 Abs. 1 AMLR, Art. 28 und Abschnitt 4).
Bei der Fernidentifizierung bleiben Ausweisdokument sowie elektronische Identifizierungsmittel und qualifizierte Vertrauensdienste nach Art. 22 Abs. 6 AMLR der Regelfall. Alternative Verfahren nach Art. 7 AMLA-RTS sind nur zulässig, wenn beides nicht zumutbar verfügbar ist; bestehende Lösungen dürfen weiterlaufen, wenn sie die dort genannten Sicherungen erfüllen. Wer sie nutzt, muss nach Art. 7 Abs. 3 begründen können, warum der Regelweg ausschied. Daneben hat die AMLA Sonderregeln zu Sammelkonten in künftige Leitlinien verlagert und bei Investmentvermögen in Art. 15 auf eine Durchschau auf Endanleger verzichtet (AMLA, Final Report zu Art. 28 Abs. 1 AMLR, Art. 7 und 15).
Amtliche Zahlen zeigen Meldedruck, aber keine KYC-Fehlerquote
Der Jahresbericht 2025 der Financial Intelligence Unit (FIU), veröffentlicht im Juli 2026, weist 374.693 Verdachtsmeldungen aus, nach 265.708 im Jahr 2024. Allein von Kreditinstituten gingen 319.857 Meldungen ein, rund 49 Prozent mehr als im Vorjahr. Digitale Finanzdienstleister stellten 108.158 Meldungen und damit 29 Prozent des Gesamtaufkommens; 2024 waren es noch 13 Prozent (FIU-Jahresbericht 2025). Die FIU führt das auch auf digitalisierte Kundenbeziehungen, beschleunigte Kontoeröffnung und eine erhöhte Risikoexposition zurück, also genau auf das Feld, das die Sicherungen für Fernidentifizierung adressieren.
Der BaFin-Jahresbericht 2025 nennt 62 Prüfungen der Geldwäscheprävention im Bankensektor (2024: 79) und 30 im Nichtbankenfinanzsektor (2024: 35), jeweils einschließlich anlassbezogener Sonderprüfungen. Im Nichtbankenbereich lag der Schwerpunkt auf den Kundensorgfaltspflichten und dem Risikomanagement, im Bankensektor auf der Funktion des Geldwäschebeauftragten, dem IT-Monitoring und der Risikoanalyse. Hinzu kamen 643 Aufsichtsgespräche und -besuche sowie zusätzliche Prüfungsschwerpunkte bei 31 Jahresabschlussprüfungen (BaFin-Jahresbericht 2025, Geldwäscheprävention).
Die Folgenabschätzung zu den AMLA-RTS liefert Kostenerwartungen aus der Konsultation. Von den Verpflichteten aus dem Finanzsektor, die ihre Einschätzung begründet haben, erwarten 40,7 Prozent störende einmalige Umsetzungskosten, 37,0 Prozent beherrschbare und 16,7 Prozent keine wesentlichen Zusatzkosten. Bei den laufenden Kosten liegen die Werte bei 30,8, 40,4 und 21,1 Prozent (AMLA, Final Report zu Art. 28 Abs. 1 AMLR, Abschnitt 3). Repräsentativ sind diese Angaben nicht, da sie nur begründete Antworten aus der Konsultation abbilden.
Diese Zahlen belegen Meldeaufkommen, Aufsichtstätigkeit und Kostenerwartungen, nicht den Anteil unvollständiger KYC-Akten. Belastbare amtliche Daten zu Aktualisierungsrückständen oder Fehlerquoten im Screening liegen nicht vor. Institute müssen diese Ausgangslage selbst erheben, bevor sie den Aufwand der Bestandsanpassung verlässlich planen können.
AMLA-RTS umsetzen: Verantwortung, Daten und Kontrollen
Die Verantwortung liegt auf Leitungsebene: heute bei dem nach § 4 Abs. 3 GwG benannten Mitglied der Leitungsebene, künftig bei dem nach Art. 11 Abs. 1 AMLR als Compliance-Manager benannten Mitglied des Leitungsorgans (§ 4 GwG, Verordnung (EU) 2024/1624, Art. 11). Diese Person sollte die bestehende Lückenanalyse auf die Endfassung der AMLA-RTS umstellen lassen und jeden Artikel einem Prozess, einem System und einer verantwortlichen Stelle zuordnen. Entwurfsstand und geltendes Recht bleiben dabei getrennt gekennzeichnet, damit spätere Änderungen der Kommission gezielt nachgezogen werden können.
Im Datenmodell sind die Felder nach Art. 2 bis 5, für virtuelle IBAN nach Art. 9 und für Zwischengesellschaften nach Art. 11 Abs. 2 abzubilden. Zu jeder verifizierten Angabe sollten Quelle, Abrufdatum und Prüfmethode gespeichert werden, damit sich die Verlässlichkeit nach Art. 8 belegen lässt. Für das Screening gehört die Methodenentscheidung nach Art. 17 Abs. 3 und Art. 25 Abs. 2 Buchst. a in eine dokumentierte Begründung, die Größe, Geschäftsmodell und Kundenvolumen berücksichtigt (AMLA, Final Report zu Art. 28 Abs. 1 AMLR).
Als Kennzahlen eignen sich die Zeit zwischen Listenänderung und abgeschlossenem Abgleich, der Anteil erneut geprüfter Datenänderungen, der Anteil der Hochrisikokunden mit Aktualisierung innerhalb von zwölf Monaten und die Zahl überfälliger Aktualisierungen je Risikoklasse. Das sind Gestaltungsempfehlungen, keine vorgeschriebenen Kennzahlen. Sie gehören in die regelmäßige Berichterstattung an die Geschäftsleitung und in die Prüfungsplanung der Internen Revision.
Identifizierungsverfahren aus der Ferne, etwa Videoverfahren, sind gegen Art. 22 Abs. 6 AMLR und Art. 7 AMLA-RTS zu kartieren. Nach Einschätzung von S+P Compliance sollten Institute klären, für welche Kundengruppen ein solches Verfahren künftig nur nachrangig eingesetzt werden darf und wie die Begründung im Einzelfall dokumentiert wird.
Proportionalität nach Größe, Geschäftsmodell und Risikoprofil
Ein kleines Institut mit regionalem Kundenstamm und geringem Transaktionsvolumen kann ein manuelles Screening begründen, wenn es Listenänderungen ohne unangemessene Verzögerung verarbeitet. Ein Institut mit digitaler Kontoeröffnung und grenzüberschreitendem Geschäft wird dagegen automatisierte Abgleiche und strenge Kontrollen der Fernidentifizierung benötigen. Auch Komplexität ist relativ: Die AMLA weist darauf hin, dass eine mehrstufige Konzernstruktur für ein Haus Standard, für ein anderes ein Risikoindikator sein kann (AMLA, Final Report zu Art. 28 Abs. 1 AMLR, Abschnitt 4).
Für eine kompakte interne Standortbestimmung empfehlen sich folgende Fragen:
Ist die Lückenanalyse auf die Artikelnummerierung der Endfassung umgestellt und der Entwurfsstatus gekennzeichnet?
Bildet das Kundenstammdatensystem die Felder nach Art. 2 bis 5, 9 und 11 Abs. 2 ab?
Lassen sich Quelle, Datum und Prüfmethode je verifizierter Angabe nachweisen?
Ist die Methodenentscheidung für PEP-Screening und Sanktionsprüfung schriftlich begründet?
Sind die Screening-Anlässe und Fristen nach Art. 25 Abs. 2 Buchst. c bis f als Systemregeln hinterlegt?
Sind die Fernidentifizierungsverfahren gegen Art. 22 Abs. 6 AMLR und Art. 7 AMLA-RTS geprüft?
Sind Bestandskunden nach Risikoklassen segmentiert und die Fristen ab Inkrafttreten geplant?
Bleiben alle vorgezogenen Änderungen bis Juli 2027 GwG-konform?
Warum die Endfassung jetzt zur Planungsgrundlage werden sollte
Nach Einschätzung von S+P Compliance sind die AMLA-RTS nicht strenger geworden, aber anspruchsvoller in der Begründung. Wo die Konsultationsfassung Automatismen vorsah, verlangt die Endfassung eigene Bewertungen, die nachvollziehbar dokumentiert werden müssen. Für Aufsicht und Prüfer wird deshalb weniger entscheidend sein, ob ein Institut eine Checkliste abgearbeitet hat, als ob seine Ermessensentscheidungen zum Risikoprofil passen.
Offen sind die Annahme durch die Kommission, mögliche Änderungen am Text, die angekündigten Leitlinien unter anderem zu Sammelkonten sowie die nationale Begleitgesetzgebung zum GwG. Wer die Lückenanalyse jetzt auf die AMLA-RTS in der Endfassung umstellt und die Bestandsanpassung mit Ausgangsdaten unterlegt, verschafft sich Spielraum für diese Schritte.
Häufige Fragen zu den AMLA-RTS zur Kundensorgfalt
Sind die AMLA-RTS zur Kundensorgfalt bereits verbindlich?
Nein. Die AMLA hat die Entwürfe Anfang Oktober 2026 an die Europäische Kommission übergeben. Verbindlich werden sie erst, wenn die Kommission sie als delegierte Verordnung annimmt und diese im Amtsblatt der EU veröffentlicht wird. Bis dahin kann sich der Text noch ändern. Für die Planung sind die Entwürfe dennoch die belastbarste verfügbare Grundlage.
Ab wann gelten die AMLA-RTS?
Die Entwürfe sehen das Inkrafttreten am zwanzigsten Tag nach der Veröffentlichung und die Anwendung sechs Monate danach vor. Für Fußballvermittler und Profifußballvereine gilt der 10. Juli 2029. Die AMLR selbst gilt ab dem 10. Juli 2027. Je nach Annahmezeitpunkt können beide Daten auseinanderfallen, was Projektpläne berücksichtigen sollten.
Dürfen Institute künftig manuell auf Sanktionen und PEP prüfen?
Ja, nach den AMLA-RTS sind automatisierte Werkzeuge, manuelle Prüfungen und Kombinationen gleichrangige Optionen. Entscheidend ist die Wirksamkeit im Verhältnis zu Größe, Geschäftsmodell und Risiko. Das Sanktionsscreening bleibt jedoch unabhängig vom Geldwäscherisiko eines Kunden verpflichtend. Die gewählte Methode sollte schriftlich begründet und regelmäßig überprüft werden.
Bis wann müssen Bestandskunden angepasst werden?
Geschäftsbeziehungen, die vor Inkrafttreten der AMLA-RTS begründet wurden, sind risikoorientiert innerhalb der Fristen des Art. 26 Abs. 2 AMLR anzupassen: spätestens nach einem Jahr bei Kunden mit erhöhtem Risiko und verstärkten Sorgfaltspflichten, spätestens nach fünf Jahren bei allen übrigen. Die Fristen laufen nach dem Abschlussbericht ab Inkrafttreten der delegierten Verordnung.
Können Videoverfahren zur Identifizierung weiter genutzt werden?
Grundsätzlich ja, aber nachrangig. Regelfall bleiben das Ausweisdokument sowie elektronische Identifizierungsmittel und qualifizierte Vertrauensdienste. Alternative Verfahren sind zulässig, wenn beides nicht zumutbar verfügbar ist und die Sicherungen des Art. 7 erfüllt sind. Institute müssen begründen können, warum der Regelweg ausschied. Die Einordnung sollte institutsindividuell geprüft werden.
Reicht das Transparenzregister zur Verifizierung des wirtschaftlich Berechtigten?
Allein nicht. In Situationen mit geringem Risiko darf der wirtschaftlich Berechtigte, in der AMLR wirtschaftlicher Eigentümer genannt, nach Art. 19 der Endfassung anhand des zentralen Registers identifiziert werden. Zur Verifizierung ist jedoch eine weitere Quelle heranzuziehen, etwa ein Handelsregister, Angaben des Kunden oder eine verlässliche öffentliche Quelle. In höheren Risikosituationen sind weitergehende Maßnahmen erforderlich.
Quellen
Verordnung (EU) 2024/1624 zur Verhinderung der Nutzung des Finanzsystems für Zwecke der Geldwäsche oder der Terrorismusfinanzierung, Europäisches Parlament und Rat, 31. Mai 2024, veröffentlicht im Amtsblatt der Europäischen Union am 19. Juni 2024, insbesondere Art. 2, 3, 11, 19, 20, 22, 26, 28, 33, 34 und 90: EU-Geldwäscheverordnung bei EUR-Lex.
Verordnung (EU) 2024/1620 zur Errichtung der Behörde zur Bekämpfung der Geldwäsche und der Terrorismusfinanzierung, Europäisches Parlament und Rat, 31. Mai 2024, veröffentlicht im Amtsblatt der Europäischen Union am 19. Juni 2024, insbesondere Art. 49: AMLA-Verordnung bei EUR-Lex.
Delegierte Verordnung (EU) 2019/758 zur Ergänzung der Richtlinie (EU) 2015/849 im Hinblick auf Maßnahmen in Drittländern, Europäische Kommission, 31. Januar 2019: Delegierte Verordnung (EU) 2019/758 bei EUR-Lex.
AMLA finalises key standards for the private sector, AMLA, Pressemitteilung vom 1. Oktober 2026: Pressemitteilung der AMLA zu den finalen Standards.
Final Report – Draft Regulatory Technical Standards under Article 28(1) of Regulation (EU) 2024/1624, AMLA, 30. September 2026, insbesondere Abschnitte 2 bis 4 und Art. 1 bis 29 des Entwurfs: Abschlussbericht zu den RTS nach Art. 28 Abs. 1 AMLR.
Factsheet on RTS on Customer Due Diligence under Article 28(1) of Regulation (EU) 2024/1624, AMLA, September 2026: Factsheet der AMLA zu den RTS zur Kundensorgfalt.
Final Report – Draft RTS under Article 19(9) of Regulation (EU) 2024/1624, AMLA, 2026: Abschlussbericht zu den RTS nach Art. 19 Abs. 9 AMLR.
Final Report – Draft RTS under Articles 16(4) and 17(3) of Regulation (EU) 2024/1624, AMLA, 2026: Abschlussbericht zu den gruppenweiten Mindestanforderungen.
Geldwäschegesetz, Bundesrecht, §§ 1, 4 und 9 bis 15, Onlinefassungen bei Gesetze im Internet, bereitgestellt durch das Bundesministerium der Justiz und das Bundesamt für Justiz, abgerufen am 19. Oktober 2026: § 1 GwG – Begriffsbestimmungen, § 10 GwG – Allgemeine Sorgfaltspflichten, Geldwäschegesetz – Gesamtübersicht.
Jahresbericht 2025, Financial Intelligence Unit, Generalzolldirektion, Juli 2026: FIU-Jahresbericht 2025.
Jahresbericht 2025, BaFin, veröffentlicht am 12. Mai 2026, Abschnitt „Prävention von Geldwäsche und Terrorismusfinanzierung“, Tabelle 1: Prüfungszahlen und Prüfungsschwerpunkte im Banken- und Nichtbankenfinanzsektor.
Über S+P Compliance
S+P Compliance ist eine Compliance-Beratung mit Sitz in München und unterstützt von der BaFin beaufsichtigte Institute bei regulatorischen und organisatorischen Aufgaben. Das Haus übernimmt ausgelagerte Kontrollfunktionen, darunter Geldwäscheprävention, MaRisk-Compliance und Interne Revision. S+P Compliance betreibt ein nach ISO/IEC 27001:2022 zertifiziertes Informationssicherheitsmanagementsystem. Zum fachlichen Weiterbildungsangebot des S+P Unternehmerforums gehören Seminare zu KYC-Sorgfaltspflichten, zur AMLR-Readiness und zur Sanktions-Compliance sowie das Update für Geldwäschebeauftragte. Die Angebote richten sich an Geschäftsleitungen sowie Fach- und Führungskräfte regulierter Unternehmen.
Ansprechpartner
Cassedy Brose
Datei-Anlagen:

(4 MB)
1635226.attachment
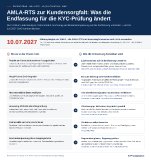
Infografik zum Fachbeitrag über die AMLA-RTS zur Kundensorgfalt: Sechs typische Schwachstellen bei der Umstellung der KYC-Prüfung und ihre Lösungen – von der Lückenanalyse auf Basis der Endfassung und GwG-Konformität bis Juli 2027 über vollständig nachweisbare Verifizierung und begründete Screening-Methoden bis zur eigenen Strukturbewertung und segmentierten Bestandsanpassung. Rechtsstand: 19. Oktober 2026.
- Mehr Infos zu dieser Meldung unter www.pressebox.de
- zurück zur Übersicht