Mittelstandspresse
21.09.2026
Der Geldwäschebeauftragte 2026/2027: Rechtsstellung, Pflichtenkern und der Übergang in das EU-Regelwerk
Ein Fachbeitrag zur Funktion des Geldwäschebeauftragten — Bestellung und Haftungsumfeld nach GwG, die Neuerungen des Jahres 2026 und der Systemwechsel durch AMLR und AMLD6 zum 10. Juli 2027
Unterföhring bei München, 21.09.2026 (PresseBox) - Die Funktion des Geldwäschebeauftragten ist gesetzlich klar konturiert, in der Umsetzung jedoch häufig unterbestimmt: Er ist für die Einhaltung der geldwäscherechtlichen Vorschriften zuständig, die Verantwortung der Leitungsebene bleibt davon unberührt, und er ist der Geschäftsleitung unmittelbar nachgeordnet. Zwei Entwicklungen verändern diese Funktion in kurzer Folge. Zum 10. Februar 2026 wurde das Geldwäschegesetz durch das Standortfördergesetz in mehreren Vorschriften geändert, und seit dem 1. März 2026 gelten bundeseinheitliche Vorgaben für Verdachtsmeldungen an die FIU. Zum 10. Juli 2027 tritt mit der Geldwäscheverordnung der EU ein unmittelbar anwendbares Regelwerk hinzu, das die Funktion in einen Compliance-Manager auf Leitungsebene und einen Geldwäschebeauftragten für die operative Umsetzung auffächert. Dieser Beitrag ordnet Rechtsstellung, Pflichtenkern, Sanktionsrahmen und Übergangsplanung ein und leitet daraus die Qualifikations- und Nachweisanforderungen für 2026 und 2027 ab.[eur-lex.europa][gesetze-im-internet]
Schlüsselwörter: Geldwäschebeauftragter, interne Sicherungsmaßnahmen, Verdachtsmeldung, AMLR, Compliance-Manager, Bußgeldrisiko
1 Problemstellung: Eine Funktion zwischen Zuständigkeit und Verantwortung
Der Geldwäschebeauftragte ist im deutschen Recht keine Assistenzfunktion und keine Stabsstelle ohne Kompetenz, sondern eine gesetzlich definierte Rolle mit eigener Zuständigkeit. Gleichzeitig bleibt die Verantwortung der Leitungsebene ausdrücklich unberührt. Diese Doppelstruktur ist die Quelle der meisten Konflikte in der Praxis: Die Funktion trägt die fachliche Zuständigkeit, entscheidet aber nicht über Ressourcen, Systeme und Geschäftsstrategie.[gesetze-im-internet]
Mit dem EU-Regelwerk wird diese Doppelstruktur nicht aufgelöst, sondern normativ ausdifferenziert und verstärkt. Die Geldwäscheverordnung verlangt die Benennung eines Mitglieds des Leitungsorgans in seiner Leitungsfunktion, das für die Einhaltung verantwortlich ist, und zusätzlich einen Geldwäschebeauftragten mit ausreichend hoher hierarchischer Stellung für die tägliche Umsetzung. Wer die Funktion 2026 aufbaut oder übernimmt, sollte deshalb von vornherein in dieser Zwei-Rollen-Logik denken.[eur-lex.europa]
2 Rechtsstellung, Bestellung und Anzeige
Verpflichtete nach § 2 Abs. 1 Nr. 1 bis 3, 6, 7, 9 und 15 GwG haben einen Geldwäschebeauftragten auf Führungsebene sowie einen Stellvertreter zu bestellen. Die Bestellung und die Entpflichtung des Geldwäschebeauftragten und seines Stellvertreters sind der Aufsichtsbehörde vorab anzuzeigen.[gesetze-im-internet]
Drei Gestaltungsspielräume sind zu beachten. Die Aufsichtsbehörde kann von der Bestellungspflicht befreien, wenn die Gefahr von Informationsverlusten und -defiziten aufgrund arbeitsteiliger Unternehmensstruktur nicht besteht und nach risikobasierter Bewertung anderweitige Vorkehrungen getroffen werden. Umgekehrt kann die Aufsichtsbehörde die Bestellung für weitere Verpflichtetengruppen anordnen; bei Verpflichteten nach § 2 Abs. 1 Nr. 16 soll die Anordnung erfolgen, wenn die Haupttätigkeit im Handel mit hochwertigen Gütern besteht. Und die Bestellungspflicht steht neben der Pflicht zur Benennung eines Mitglieds der Leitungsebene für die Geldwäscheprävention (§ 4 Abs. 3 GwG).[gesetze-im-internet]
Die Unterlassung dieser organisatorischen Grundakte ist bußgeldbewehrt: Ordnungswidrig handelt, wer kein Mitglied der Leitungsebene benennt oder keinen Geldwäschebeauftragten und keinen Stellvertreter bestellt.[gesetze-im-internet]
3 Der Pflichtenkern in der täglichen Arbeit
Die Aufgaben des Geldwäschebeauftragten lassen sich auf fünf tragende Pflichtenbereiche zurückführen.
Der erste ist die Risikoanalyse. Verpflichtete haben die Risiken zu ermitteln und zu bewerten, die Analyse zu dokumentieren, regelmäßig zu überprüfen und gegebenenfalls zu aktualisieren (§ 5 GwG); die Verletzung dieser Pflichten ist ausdrücklich bußgeldbewehrt. Die Risikoanalyse ist damit nicht ein Dokument für die Prüfung, sondern die Begründungsgrundlage für jede Abweichung vom Standardverfahren.[gesetze-im-internet]
Der zweite Bereich sind die internen Sicherungsmaßnahmen. Verpflichtete haben angemessene geschäfts- und kundenbezogene interne Sicherungsmaßnahmen in Form von Grundsätzen, Verfahren und Kontrollen zu schaffen; angemessen sind Maßnahmen, die der jeweiligen Risikosituation entsprechen und diese hinreichend abdecken, und ihre Funktionsfähigkeit ist zu überwachen und bei Bedarf zu aktualisieren. Der Katalog umfasst unter anderem interne Grundsätze zu Kundensorgfaltspflichten, Meldepflicht, Aufzeichnung und Aufbewahrung, die Bestellung des Geldwäschebeauftragten, gruppenweite Verfahren, Maßnahmen gegen den Missbrauch neuer Produkte und Technologien sowie die Zuverlässigkeitsprüfung der Mitarbeiter.[gesetze-im-internet]
Der dritte Bereich sind die Kundensorgfaltspflichten nach den §§ 10 bis 17 GwG mit ihren verstärkten und vereinfachten Varianten. Die zentrale praktische Konsequenz liegt in § 15 Abs. 9 in Verbindung mit § 15 Abs. 3 Nr. 2 GwG: Die Fortsetzung oder Begründung einer Geschäftsbeziehung entgegen dieser Vorschrift beziehungsweise die unterlassene Beendigung ist bußgeldbewehrt. Die Entscheidung über Fortführung oder Beendigung ist damit kein rein wirtschaftliches Ermessen.[gesetze-im-internet]
Der vierte Bereich ist die Verdachtsmeldung. Liegen Tatsachen vor, die auf einen der in § 43 Abs. 1 GwG genannten Sachverhalte hindeuten, ist dieser Sachverhalt unabhängig vom Wert des betroffenen Vermögensgegenstands oder der Transaktionshöhe unverzüglich der Zentralstelle für Finanztransaktionsuntersuchungen zu melden. Der Meldemaßstab ist damit bewusst niedrig angesetzt: Erforderlich sind Tatsachen, die auf einen Sachverhalt hindeuten, nicht ein Nachweis und nicht eine überwiegende Wahrscheinlichkeit. Flankierend gilt das Durchführungsverbot für Transaktionen (§ 46 Abs. 1 GwG) und das Verbot der Informationsweitergabe an den Vertragspartner, den Auftraggeber oder Dritte (§ 47 GwG); beide Verstöße sind gesondert bußgeldbewehrt.[gesetze-im-internet][gesetze-im-internet]
Der fünfte Bereich ist die Nachweisführung. Angaben, Informationen, Untersuchungsergebnisse, Erwägungsgründe und die nachvollziehbare Begründung des Bewertungsergebnisses sind aufzuzeichnen und aufzubewahren, Aufzeichnungen und Belege fünf Jahre (§ 8 GwG; Bußgeldbezug in § 56 Abs. 1 Nr. 6 und 7 GwG). Für die Praxis ist dies der entscheidende Punkt: Die Begründung einer Entscheidung — insbesondere der Entscheidung, nicht zu melden — muss zum Zeitpunkt der Entscheidung dokumentiert werden, weil sie nachträglich nicht rekonstruierbar ist.[gesetze-im-internet]
4 Sanktionsarchitektur: Warum Dokumentation vor Meinung geht
Der Bußgeldrahmen des GwG ist gestuft. Vorsätzliche Verstöße gegen die organisatorischen Grundpflichten nach § 56 Abs. 2 GwG können mit einer Geldbuße bis zu 150.000 Euro, bei leichtfertiger Begehung bis zu 100.000 Euro und im Übrigen bis zu 50.000 Euro geahndet werden.[gesetze-im-internet]
Bei schwerwiegenden, wiederholten oder systematischen Verstößen erhöht sich der Rahmen auf bis zu eine Million Euro oder bis zum Zweifachen des aus dem Verstoß gezogenen wirtschaftlichen Vorteils, wobei der Vorteil erzielte Gewinne und vermiedene Verluste umfasst und geschätzt werden kann. Gegenüber juristischen Personen und Personenvereinigungen aus dem Kreis der Verpflichteten nach § 2 Abs. 1 Nr. 1 bis 3 und 6 bis 9 GwG darf die Geldbuße den höheren der Beträge von fünf Millionen Euro oder 10 Prozent des Gesamtumsatzes des vorangegangenen Geschäftsjahres nicht übersteigen; gegenüber natürlichen Personen aus diesem Kreis ist eine Geldbuße bis zu fünf Millionen Euro möglich. Die Ermittlung des Gesamtumsatzes ist gesetzlich definiert und stellt bei Mutter- und Tochterunternehmen auf den Konzernabschluss für den größten Kreis von Unternehmen ab.[gesetze-im-internet]
Hinzu tritt das allgemeine Aufsichtsverschulden: Ordnungswidrig handelt, wer als Inhaber eines Betriebes oder Unternehmens vorsätzlich oder fahrlässig die erforderlichen Aufsichtsmaßnahmen unterlässt; zu diesen gehören ausdrücklich Bestellung, sorgfältige Auswahl und Überwachung von Aufsichtspersonen (§ 130 Abs. 1 OWiG).
Die Konsequenz für die Rolle ist eindeutig: Die Wirksamkeit der Funktion bemisst sich nicht an der fachlichen Überzeugung des Geldwäschebeauftragten, sondern an der Nachweisbarkeit von Bestellung, Ressourcenausstattung, Analyse, Kontrolle, Entscheidung und Eskalation.
5 Die nationalen Neuerungen des Jahres 2026
Zwei Änderungen sind für die laufende Arbeit unmittelbar relevant.
Erstens wurde das Geldwäschegesetz mit Wirkung zum 10. Februar 2026 durch Artikel 53 des Standortfördergesetzes geändert; betroffen sind unter anderem die Vorschriften zu Aufzeichnung und Aufbewahrung, zu Sorgfaltspflichten, zur Aufsicht sowie zu den Bußgeldvorschriften. Die konsolidierte Fassung ist über die amtliche Gesetzessammlung abrufbar (GwG); für die Aufsichtsbefugnisse ist insbesondere § 51 GwG zu beachten.[gesetze-im-internet]
Zweitens gelten seit dem 1. März 2026 die Vorgaben der GwG-Meldeverordnung vom 26. August 2025 (BGBl. 2025 I Nr. 200) über Form und erforderliche Angaben in Meldungen an die Zentralstelle für Finanztransaktionsuntersuchungen nach § 43 Abs. 1 und § 44 GwG. Praktisch bedeutet dies: Meldeformulare, Pflichtangaben und Übermittlungsweg sind zu überprüfen, Arbeitsanweisungen und Schulungsunterlagen sind anzupassen, und der erste Meldefall nach dem Stichtag darf nicht der Anlass für die Umstellung sein.
Ergänzend sind die Auslegungs- und Anwendungshinweise der BaFin zum Geldwäschegesetz maßgeblich, die die Aufsicht nach § 51 Abs. 8 GwG regelmäßig aktualisiert und deren Fassung mehrfach ergänzt wurde (BaFin, Auslegungs- und Anwendungshinweise; BaFin, Vorgaben zur Geldwäscheprävention). Die BaFin weist darin unter anderem darauf hin, dass die Risikoanalyse sowie die Ersteinrichtung und wesentliche Änderungen der internen Sicherungsmaßnahmen der Genehmigung des benannten Mitglieds der Leitungsebene nach § 4 Abs. 3 GwG bedürfen (BaFin).[bafin][bafin]
6 Der Systemwechsel zum 10. Juli 2027
Mit der Geldwäscheverordnung der EU wird der Pflichtenrahmen ab dem 10. Juli 2027 unmittelbar anwendbar, ergänzt durch die bis zum gleichen Datum umzusetzende sechste Geldwäscherichtlinie. Drei Änderungen sind für die Funktion von struktureller Bedeutung.
Erstens die Zweiteilung der Verantwortung. Verpflichtete benennen ein Mitglied des Leitungsorgans in seiner Leitungsfunktion als Compliance-Manager, das sicherstellt, dass die internen Strategien, Verfahren und Kontrollen mit der Risikolage in Einklang stehen und umgesetzt werden, dass hierfür ausreichende personelle und materielle Ressourcen bereitgestellt werden, und das Informationen über signifikante oder wesentliche Schwachstellen entgegennimmt. Die Ressourcenfrage wird damit von einer Bitte des Geldwäschebeauftragten zu einer Pflicht des Leitungsorgans.[eur-lex.europa]
Zweitens die Stärkung der operativen Funktion. Der Geldwäschebeauftragte wird vom Leitungsorgan ernannt, verfügt über eine ausreichend hohe hierarchische Stellung, ist für die tägliche Umsetzung einschließlich der Umsetzung gezielter finanzieller Sanktionen zuständig, dient als Kontaktstelle für die zuständigen Behörden und ist für die Meldung verdächtiger Transaktionen zuständig. Eine Abberufung ist erst nach vorheriger Unterrichtung des Leitungsorgans möglich, der Aufseher ist über die Abberufung zu unterrichten, und es ist anzugeben, ob die Entscheidung mit der Wahrnehmung der übertragenen Aufgaben zusammenhängt. Ergänzend sind Maßnahmen zu treffen, um den Geldwäschebeauftragten vor Repressalien, Diskriminierung und jeder anderen unfairen Behandlung zu schützen und sicherzustellen, dass seine Entscheidungen nicht durch wirtschaftliche Interessen des Verpflichteten beeinträchtigt oder unzulässig beeinflusst werden.[eur-lex.europa]
Drittens die formalisierte Berichtslinie. Der Geldwäschebeauftragte und die für die Audit-Funktion zuständige Person müssen dem Leitungsorgan in seiner Leitungsfunktion und, sofern vorhanden, dem Leitungsorgan in seiner Aufsichtsfunktion unabhängig Bericht erstatten, Bedenken äußern und warnen können, wenn sich spezifische Risikoentwicklungen auswirken oder auswirken können. Der Compliance-Manager berichtet dem Leitungsorgan regelmäßig und legt jährlich oder in kürzeren Abständen einen Bericht über die Umsetzung vor.[eur-lex.europa]
Unterlegt wird dies durch die Anforderungen an interne Strategien, Verfahren und Kontrollen: Sie sind schriftlich festzuhalten, interne Strategien müssen vom Leitungsorgan in seiner Leitungsfunktion gebilligt werden, interne Verfahren und Kontrollen mindestens auf Ebene des Compliance-Managers; vorgesehen ist zudem eine unabhängige Audit-Funktion, die ersatzweise durch einen externen Sachverständigen wahrgenommen werden kann. Die unternehmensweite Risikobewertung ist an definierte Pflichtquellen gebunden, unter anderem an die Risikobewertung auf Unionsebene, die nationale Risikobewertung, Veröffentlichungen der AMLA und Informationen der zuständigen Behörden; sie ist vor der Einführung neuer Produkte, Dienstleistungen, Geschäftsmodelle, Vertriebskanäle und Technologien sowie vor der Erschließung neuer Kundensegmente oder geografischer Gebiete vorzunehmen.[eur-lex.europa]
Für die Planung ist ein Zwischenschritt wichtig: Die AMLA gibt bis zum 10. Juli 2026 Leitlinien dazu heraus, welche Elemente Verpflichtete bei der Festlegung des Umfangs ihrer internen Strategien, Verfahren und Kontrollen berücksichtigen sollten, insbesondere in Bezug auf die den Compliance-Funktionen zugewiesenen Mitarbeiter. Die AMLA hat ihre operative Tätigkeit am 1. Juli 2025 aufgenommen und konsultiert bereits technische Standards zur Zusammenarbeit bei der Direktaufsicht; die direkte Aufsicht über eine begrenzte Zahl ausgewählter grenzüberschreitend tätiger Gruppen ist für 2028 vorgesehen, mit einer Auswahl im Jahr 2027.[zoll][bafin][eur-lex.europa]
7 Die Meldepraxis als Realitätsprüfung
Wie belastbar die Prozesse sind, zeigt sich am Meldegeschehen. Im Berichtsjahr 2025 gingen bei der FIU 374.693 Verdachtsmeldungen ein — nach dem Rückgang der Vorjahre ein deutlicher Anstieg von rund 41 Prozent —, wobei es sich bei etwa 16 Prozent um Nachmeldungen zu bereits bekannten Sachverhalten handelte. Die FIU ordnete 106 Sofortmaßnahmen an und hielt Transaktionen im Volumen von rund 751,8 Millionen Euro an, davon 585 Millionen Euro in einer einzelnen Maßnahme. Neu eingeführt wurde der FIU-Risikohinweis, mit dem Verpflichtete und Behörden anlassbezogen über aktuelle Typologien und Erkennungsmerkmale informiert werden; der erste Hinweis erging im Oktober 2025 und betraf auffällige Zahlungsmuster mit Bezug zu einem Drittland.[zoll]
Für den Geldwäschebeauftragten folgen daraus zwei Arbeitsaufträge. Erstens sind die Risikohinweise der FIU als Eingangsgröße in Monitoringregeln, Fallbearbeitung und Schulung zu verarbeiten und diese Verarbeitung ist zu dokumentieren. Zweitens ist der hohe Anteil an Nachmeldungen ein Hinweis auf Fallabschlussdisziplin: Wer einen Sachverhalt meldet, muss die weitere Entwicklung der Geschäftsbeziehung nachverfolgen, nicht den Fall schließen.
8 Qualifikations- und Nachweisanforderungen
Die Funktion verlangt ein Kompetenzprofil, das über Rechtskenntnis hinausgeht. Erforderlich ist erstens die Fähigkeit, eine Risikoanalyse methodisch nachvollziehbar aufzubauen, sodass Risikofaktoren, Bewertung, Kontrollen und Restrisiko in einer geschlossenen Kette stehen. Zweitens die Fähigkeit, Monitoring- und Screeningsysteme fachlich zu steuern — Regelwerke, Schwellenwerte, Trefferqualität, Fehlalarmquoten und Wirksamkeitstests. Drittens die Entscheidungs- und Dokumentationsfähigkeit im Meldefall einschließlich der sauberen Trennung von Meldung, Durchführungsverbot, Kündigungsentscheidung und Informationsverbot. Viertens die Eskalations- und Kommunikationsfähigkeit gegenüber Leitungs- und Aufsichtsorgan, die mit der EU-Verordnung eine eigene Rechtsgrundlage erhält.
Eine strukturierte Grundlage für den Einstieg in die Funktion und für die Aktualisierung des Pflichtenstands bietet das S+P Basisseminar Geldwäschebeauftragter. Die führungs- und governanceseitige Flankierung — Ressourcenausstattung, Berichtslinien, Entscheidungsdokumentation — behandeln die Leadership & Führung Online-Seminare.
9 Umsetzungsfahrplan 2026 und 2027
Sinnvoll ist eine Abfolge in fünf Schritten.
Der erste Schritt ist die Bestandsprüfung der Formalien: Bestellung und Stellvertretung, Anzeige gegenüber der Aufsichtsbehörde, Benennung des Mitglieds der Leitungsebene, Stellenbeschreibung, Ressourcenausstattung und Vertretungsregelung im Abwesenheitsfall.
Der zweite Schritt ist der Abgleich mit der Gesetzeslage seit dem 10. Februar 2026 und mit den Vorgaben der GwG-Meldeverordnung seit dem 1. März 2026, jeweils dokumentiert als Gap-Analyse mit Umsetzungsentscheidung.
Der dritte Schritt ist die Vorbereitung auf das EU-Regelwerk: Zuordnung der Rolle des Compliance-Managers auf Leitungsebene, Anpassung der Berichtswege, schriftliche Fassung der internen Strategien mit Billigung durch das Leitungsorgan, Klärung der Audit-Funktion und Ausrichtung der Risikobewertung auf die in Artikel 10 genannten Pflichtquellen. Sinnvoll ist ein Beschluss im Leitungsorgan im Jahr 2026, nicht im ersten Halbjahr 2027.
Der vierte Schritt ist die Wirksamkeitsprüfung der Kontrollen: Stichproben zur Sorgfaltspflichterfüllung, Test der Monitoringregeln, Prüfung der Trefferqualität im Sanktionsscreening, Auswertung von Bearbeitungszeiten und Nachmeldequoten.
Der fünfte Schritt ist die Schulung mit Nachweisführung — rollenbezogen, mit Aktualitätsintervall und dokumentiertem Inhalt, weil die Zuverlässigkeits- und Kenntnisanforderungen künftig auch den Geldwäschebeauftragten selbst in den Überprüfungsrahmen einbeziehen.[eur-lex.europa]
10 Limitationen
Die zitierten Vorschriften und amtlichen Veröffentlichungen sind mit Fundstelle belegt, unterliegen jedoch fortlaufender Änderung; insbesondere die Auslegungs- und Anwendungshinweise der BaFin werden nach § 51 Abs. 8 GwG regelmäßig aktualisiert, und Leitlinien sowie technische Standards der AMLA befinden sich in Erarbeitung. Der Kreis der bestellungspflichtigen Verpflichteten, Befreiungen und Anordnungen ist einzelfallabhängig. Angaben zum Zeitplan der AMLA-Direktaufsicht beruhen auf veröffentlichten Planungen und sind kein abschließend feststehender Rechtsstand. Aufsichts- und bußgeldrechtliche Bewertungen im Einzelfall bleiben der individuellen Prüfung vorbehalten.
11 Fazit
Der Geldwäschebeauftragte bleibt die zentrale operative Figur der Geldwäscheprävention, seine Rolle wird aber bis 2027 deutlich formalisiert. Das nationale Recht definiert Zuständigkeit, unmittelbare Nachordnung zur Geschäftsleitung und Anzeigepflicht und sanktioniert Organisations-, Analyse-, Melde- und Dokumentationsmängel gestuft bis zu fünf Millionen Euro oder 10 Prozent des Gesamtumsatzes. Das EU-Recht ergänzt ab dem 10. Juli 2027 eine Verantwortungsstruktur mit Compliance-Manager auf Leitungsebene, geschützter Stellung des Geldwäschebeauftragten, unabhängiger Berichtslinie und jährlicher Berichtspflicht.[gesetze-im-internet][gesetze-im-internet][eur-lex.europa]
Wer die Funktion 2026 nur formal besetzt, wird 2027 nachrüsten müssen. Wer sie jetzt mit klarer Ressourcenzusage, dokumentierter Risikoanalyse, geprüften Kontrollen und einer belastbaren Eskalationslinie ausstattet, erfüllt beide Regelwerke in einem Zug — und gewinnt dabei die Nachweisfähigkeit, auf die es in Prüfung und Bußgeldverfahren ankommt.
S+P Seminare und Qualifizierung
S+P Basisseminar Geldwäschebeauftragter: Basisseminar Geldwäschebeauftragter
Geldwäsche & Expertenwissen – AMLR, GwG & Sachkunde: AMLR, GwG & Sachkunde
Quellenverzeichnis
Gesetze und Rechtsakte
Geldwäschegesetz (GwG), konsolidierte Fassung, https://www.gesetze-im-internet.de/gwg_2017/
§ 4 GwG, Risikomanagement, https://www.gesetze-im-internet.de/gwg_2017/_4.html
§ 5 GwG, Risikoanalyse, https://www.gesetze-im-internet.de/gwg_2017/_5.html
§ 6 GwG, Interne Sicherungsmaßnahmen, https://www.gesetze-im-internet.de/gwg_2017/__6.html[gesetze-im-internet]
§ 7 GwG, Geldwäschebeauftragter, https://www.gesetze-im-internet.de/gwg_2017/__7.html[gesetze-im-internet]
§ 8 GwG, Aufzeichnungs- und Aufbewahrungspflicht, https://www.gesetze-im-internet.de/gwg_2017/_8.html
§ 43 GwG, Meldepflicht von Verpflichteten, https://www.gesetze-im-internet.de/gwg_2017/__43.html[gesetze-im-internet]
§ 46 GwG, Durchführung von Transaktionen, https://www.gesetze-im-internet.de/gwg_2017/_46.html
§ 47 GwG, Verbot der Informationsweitergabe, https://www.gesetze-im-internet.de/gwg_2017/_47.html
§ 51 GwG, Aufsicht, https://www.gesetze-im-internet.de/gwg_2017/__51.html[gesetze-im-internet]
§ 56 GwG, Bußgeldvorschriften, https://www.gesetze-im-internet.de/gwg_2017/__56.html[gesetze-im-internet]
§ 130 OWiG, Verletzung der Aufsichtspflicht in Betrieben und Unternehmen, https://www.gesetze-im-internet.de/owig_1968/_130.html
Verordnung (EU) 2024/1624 (AMLR), insbesondere Artikel 9, 10 und 11, https://eur-lex.europa.eu/legal-content/DE/TXT/HTML/?uri=OJ:L_202401624[eur-lex.europa]
Richtlinie (EU) 2024/1640 (AMLD6), https://eur-lex.europa.eu/legal-content/DE/ALL/?uri=CELEX:32024L1640
Behörden und Aufsicht
BaFin, Auslegungs- und Anwendungshinweise zum Geldwäschegesetz, https://www.bafin.de/SharedDocs/Downloads/DE/Auslegungsentscheidung/dl-ae-auas-2025-gw.html[bafin]
BaFin, Vorgaben zur Geldwäscheprävention, https://www.bafin.de/DE/Aufsicht/Geldwaeschepraevention/Rechtsquellen/BaFin_Vorgaben/BaFin_Vorgaben_node.html[bafin]
BaFin, Meldung zur AMLA-Konsultation eines technischen Implementierungsstandards, https://www.bafin.de/SharedDocs/Veroeffentlichungen/DE/Meldung/2025/meldung_2025_12_22_AMLA.html[bafin]
Financial Intelligence Unit, Jahresbericht 2025, https://www.zoll.de/DE/FIU/Aktuelles-FIU-Meldungen/2026/fiu_jahresbericht_2025.html[zoll]
Nicht verlinkte Quellen
GwG-Meldeverordnung vom 26. August 2025, BGBl. 2025 I Nr. 200, Geltung ab 1. März 2026
Standortfördergesetz vom 4. Februar 2026, BGBl. 2026 I Nr. 33, Artikel 53 (Änderungen des GwG mit Wirkung zum 10. Februar 2026)
Ansprechpartner
Achim Schulz
+498945242970100
Zuständigkeitsbereich: Geschäftsführer
Über S&P Unternehmerforum GmbH:
Über S+P Seminare
S+P Unternehmerforum GmbH mit Sitz in München ist ein führender Anbieter für praxisnahe, rollenbasierte Weiterbildung im deutschsprachigen Raum. Seit der Gründung im Jahr 2004 unterstützt S+P Fach- und Führungskräfte sowie C-Level-Manager:innen aus der Finanzwirtschaft und Industrie dabei, sich gezielt weiterzuentwickeln und regulatorisch sowie strategisch sicher zu handeln.
S+P bietet ein breites Portfolio an Online-Seminaren, E-Learnings, Zertifikatslehrgängen und Executive Education Programmen. Themenschwerpunkte sind unter anderem Compliance, Geldwäscheprävention, Risikomanagement, Projektmanagement, Finance, Leadership und digitale Transformation.
Ein Alleinstellungsmerkmal ist die S+P Tool Box – mit sofort einsetzbaren Arbeitshilfen wie Leitfäden, Checklisten, Gantt-Plänen und Risikochecks. Zusätzlich steht allen Teilnehmer:innen die digitale Lernplattform S+P Lounge zur Verfügung.
Mit dem Zertifikat S+P Certified und dem digitalen Karriere-Badge dokumentieren Absolvent:innen ihre Kompetenz sichtbar – für Arbeitgeber, Kunden und Netzwerke.
Teilnehmer bewerten S+P Seminare auf ProvenExpert mit 4,65 von 5 Sternen. Für jedes gebuchte Seminar pflanzt S+P im Rahmen des ESG-Projekts „Dein Seminar, dein Baum, deine Zukunft“ einen Baum in Deutschland.
Mehr Informationen unter: www.sp-unternehmerforum.de
Datei-Anlagen:

(454 kB)
1629296.attachment
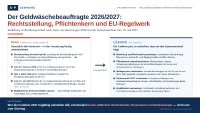
Infografik im S+P-Stil zum Fachbeitrag „Der Geldwäschebeauftragte 2026/2027: Rechtsstellung, Pflichtenkern und der Übergang in das EU-Regelwerk". Links die Ausgangslage: unscharf gelebte Rechtsstellung nach § 7 GwG, Änderungen des Geldwäschegesetzes durch das Standortfördergesetz zum 10. Februar 2026, bundeseinheitliche Vorgaben für Verdachtsmeldungen an die FIU seit 1. März 2026, Auffächerung der Funktion in Compliance-Manager und Geldwäschebeauftragten zum 10. Juli 2027 sowie das persönliche B
- Mehr Infos zu dieser Meldung unter www.pressebox.de
- zurück zur Übersicht