Mittelstandspresse
24.09.2026
Wenn Automatisierung nicht reicht: Das Umsetzungsparadox in der Schadenbearbeitung
Münster, 24.09.2026 (PresseBox) -
Dieser Beitrag erschien zuerst beim Versicherungsboten (18.09.2026).
Versicherer erkennen heute mehr Potenziale als je zuvor. Warum bleiben trotzdem viele davon ungenutzt?
Die Versicherungswirtschaft hat in den vergangenen Jahren erhebliche Fortschritte bei der Digitalisierung von Schadenprozessen erzielt. Rechnungen, Kostenvoranschläge und weitere Belege lassen sich heute automatisiert prüfen, Auffälligkeiten erkennen und potenzielle Abweichungen identifizieren. Unterstützt durch regelbasierte Systeme, Datenanalysen und zunehmend auch künstliche Intelligenz ist die Transparenz in vielen Prozessen deutlich gestiegen.
Dennoch zeigt sich in der Praxis ein bemerkenswertes Phänomen:
Ein Prüfsystem identifiziert bei einer Glasschadenrechnung eine Auffälligkeit. Die Position wird fachlich geprüft, ein Kürzungspotenzial von beispielsweise 15 Euro erkannt. Die Analyse ist korrekt. Die Auffälligkeit ist nachvollziehbar dokumentiert.
Und trotzdem wird die Kürzung häufig nicht umgesetzt.
Nicht weil sie fachlich falsch wäre. Sondern weil zwischen dem Erkennen und dem Realisieren eines Potenzials weitere Prozessschritte liegen: Rückfragen, Abstimmungen, Werkstattkontakte oder Verhandlungen.
Genau hier beginnt das eigentliche Umsetzungsparadox moderner Schadenprozesse.
Die Herausforderung liegt nicht mehr im Erkennen
Die Diskussion rund um Automatisierung konzentriert sich häufig auf die Frage, wie Auffälligkeiten identifiziert werden können. Dabei wird leicht übersehen, dass die Analyse nur einen Teil der Wertschöpfungskette darstellt.
Zwischen einem identifizierten Potenzial und einer tatsächlichen wirtschaftlichen Wirkung liegen weitere Schritte: Positionen müssen fachlich bewertet, Sachverhalte geklärt und gegebenenfalls mit externen Partnern abgestimmt werden. Erst wenn dieser Prozess abgeschlossen ist, entsteht aus einem identifizierten Potenzial ein tatsächliches Ergebnis.
Viele Versicherer verfügen heute über mehr Transparenz als je zuvor. Das eigentliche Problem liegt zunehmend nicht mehr in der Identifikation von Potenzialen, sondern in deren wirtschaftlicher Realisierung.
Mit anderen Worten: Die Branche entwickelt sich vom Analyseproblem zum Umsetzungsproblem.
Das Glasbeispiel macht die Herausforderung sichtbar
Besonders deutlich zeigt sich dieses Muster in standardisierten Schadenarten wie dem Glasgeschäft.
Auf den ersten Blick wirken die Potenziale pro Schadenfall überschaubar. Gleichzeitig entstehen durch hohe Fallzahlen erhebliche Gesamteffekte. Deshalb lassen viele Versicherer Rechnungen heute automatisiert oder durch spezialisierte Prüfdienstleister analysieren, um Auffälligkeiten und Kürzungspotenziale frühzeitig zu identifizieren.
Die eigentliche Herausforderung beginnt jedoch häufig erst danach. Denn aus einem identifizierten Potenzial wird nur dann ein wirtschaftlicher Effekt, wenn Rückfragen geklärt, Werkstätten kontaktiert und strittige Positionen erfolgreich verhandelt werden. Genau dieser Schritt lässt sich bislang nur begrenzt automatisieren und entwickelt sich zunehmend zum eigentlichen Engpass im Prozess.
Die wirtschaftliche Herausforderung liegt dabei auf der Hand: Der Aufwand für die operative Umsetzung steht häufig in einem ungünstigen Verhältnis zum Einzelfall.
Die Konsequenz ist eine betriebswirtschaftlich nachvollziehbare Entscheidung: Potenziale werden erkannt, aber nicht konsequent realisiert.
Das Ergebnis ist keine Fehlfunktion des Prozesses, sondern eine logische Konsequenz seiner Organisation.
Je besser die Systeme werden, desto sichtbarer wird der Engpass
Paradoxerweise verstärkt der technologische Fortschritt diese Entwicklung sogar.
Je mehr Auffälligkeiten automatisiert identifiziert werden, desto stärker rückt die operative Bearbeitung in den Vordergrund. Die Frage lautet dann nicht mehr: „Welche Fälle sollten bearbeitet werden?“, sondern vielmehr: „Wer bearbeitet sie – und wie?“
Vor dem Hintergrund steigender Schadenvolumina, anhaltenden Fachkräftemangels und demografischer Entwicklungen gewinnt diese Fragestellung zusätzlich an Bedeutung.
Gerade in hochvolumigen Standardprozessen wird Skalierung damit zum eigentlichen Engpass.
Von der Automatisierung zur Operationalisierung
Diese Entwicklung legt einen Perspektivwechsel nahe.
Lange lag der Fokus auf der Automatisierung einzelner Prozessschritte. Zunehmend zeigt sich jedoch, dass der eigentliche Mehrwert erst dann entsteht, wenn die daraus resultierenden Maßnahmen auch operativ umgesetzt werden können.
Für Schadenorganisationen bedeutet das, die gesamte Wertschöpfungskette zu betrachten.
Neue Operating Models setzen genau an diesem Punkt an. Sie verbinden automatisierte Prüfung, standardisierte Entscheidungslogiken und spezialisierte operative Bearbeitung zu einem durchgängigen Prozess.
Ziel ist nicht allein die Erkennung von Potenzialen, sondern deren systematische Realisierung.
Dazu gehören beispielsweise spezialisierte Einheiten, die identifizierte Auffälligkeiten bündeln, zentral bearbeiten und wirtschaftlich skalierbar umsetzen können. Die entscheidende Innovation liegt dabei häufig weniger in der Technologie als in der Organisation ihrer Anwendung.
Was die Praxis zeigt
Wie relevant diese Fragestellung ist, zeigt sich in Pilotprojekten aus der Schadenpraxis.
In einem PoC zur proaktiven Endverhandlung von Glasschäden konnten bei 67 Prozent der betrachteten Vorgänge einvernehmliche Lösungen mit Werkstätten erzielt werden. Gleichzeitig zeigte sich in 40 Prozent der erfolgreichen Gespräche die Bereitschaft zu weiterführenden Vereinbarungen für zukünftige Fälle.
Bemerkenswert ist dabei weniger die konkrete Höhe einzelner Kürzungen als die Erkenntnis dahinter: Potenziale entfalten ihren wirtschaftlichen Nutzen erst dann, wenn ihre Umsetzung organisatorisch sichergestellt wird.
Die Analyse allein erzeugt noch keinen Mehrwert.
Neue Rollen für Mensch und Technologie
Die Entwicklung verändert auch die Rolle der Mitarbeitenden.
Während repetitive Tätigkeiten zunehmend automatisiert werden, gewinnen Aufgaben an Bedeutung, die Fachwissen, Verhandlungskompetenz oder die Bearbeitung von Ausnahmefällen erfordern.
Die Frage lautet deshalb nicht, ob Technologie den Menschen ersetzt. Vielmehr verschieben sich die Tätigkeiten innerhalb der Wertschöpfungskette.
Knappe Fachressourcen müssen dort eingesetzt werden, wo sie den größten Nutzen stiften. Standardisierte Volumenprozesse wiederum benötigen Organisationsformen, die eine wirtschaftliche Bearbeitung überhaupt erst ermöglichen.
Der nächste Reifegrad digitaler Schadenprozesse
Die Digitalisierung der Schadenbearbeitung wurde lange durch Transparenz, Automatisierung und Effizienz geprägt.
Der nächste Entwicklungsschritt könnte jedoch an einer anderen Stelle liegen.
Nicht die Frage, ob ein Potenzial erkannt wird, entscheidet künftig über den wirtschaftlichen Erfolg eines Prozesses. Entscheidend wird sein, ob Organisationen in der Lage sind, erkannte Potenziale konsequent und skalierbar umzusetzen.
Damit verschiebt sich der Fokus von der Technologie auf das Betriebsmodell.
Die zentrale Frage für Schadenorganisationen lautet künftig nicht mehr:
„Wie erkennen wir Auffälligkeiten?"
Sondern:
„Wie stellen wir sicher, dass aus Erkenntnissen tatsächlich Ergebnisse werden?"
Ansprechpartner
Paula Hürter
Zuständigkeitsbereich: Communications Lead
Über VYDA GmbH:
VYDA ist einer der führenden Datenexperten im deutschsprachigen Raum und verbindet menschliche Expertise mit innovativer Technologie. Als verantwortungsvoller Partner für Prozessautomatisierung unterstützt VYDA die datengetriebene Transformation in den Zielbranchen Insurance und Real Estate. Mit über 400 Mitarbeitenden vereint das Unternehmen mit Sitz in Münster fundiertes Branchen-Know-how mit ISO-zertifizierter Technologie und langjähriger Erfahrung in der End-to-End-Steuerung von Geschäftsprozessen.
Mit passgenauen Lösungen stärkt VYDA die Wettbewerbsfähigkeit von Unternehmen in den Bereichen Kfz-, Sach-, Personenschaden und Real Estate. KI-gestützte Prozesse und fachlich validierte Analysen bilden das Fundament für datengetriebene Entscheidungsfindung in der Versicherungs- und Immobilienwirtschaft. Dabei arbeitet das Unternehmen eng mit seinem strategischen Partner, dem Sachverständigenbüro STIBL in Österreich, zusammen.
VYDA – Value your Data.
Weitere Informationen unter www.vyda.de
Datei-Anlagen:

(9 MB)
1630498.attachment
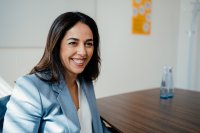
Pinar Reuter, Geschäftsführerin bei VYDA.

(143 kB)
1630499.attachment
Proaktive Endverhandlung: Aus erkanntem Einsparpotenzial wird realisierte Wertschöpfung.
- Mehr Infos zu dieser Meldung unter www.pressebox.de
- zurück zur Übersicht